Gras Savoye est un courtier en assurances, pas un assureur direct : il distribue des contrats collectifs pour le compte d’assureurs partenaires. Ses contrats s’adressent principalement aux salariés d’entreprises ayant souscrit un accord collectif, l’adhésion individuelle directe n’est pas son cœur de cible. Les tarifs dépendent du contrat négocié par l’employeur et du profil de l’assuré ; la portabilité des droits après perte d’emploi est encadrée par la loi Évin, indépendamment de l’assureur.
Gras Savoye occupe une place particulière sur le marché de la complémentaire santé : en tant que courtier rattaché au groupe Willis Towers Watson, il ne fabrique pas lui-même les contrats qu’il commercialise. Cette distinction a des conséquences concrètes sur les garanties disponibles, les tarifs pratiqués et les démarches en cas de résiliation, des points que les salariés concernés ont intérêt à comprendre avant toute décision. Pour une vue d’ensemble sur les avis sur les mutuelles santé du marché, ce panorama complet peut servir de point de repère.
- Gras Savoye : courtier ou assureur, quelle différence pour l’assuré
- Les garanties santé proposées : optique, dentaire, hospitalisation
- Tarifs Gras Savoye : fourchettes et facteurs de variation
- Portabilité et résiliation : ce qu’il faut savoir avant de souscrire
Gras Savoye : courtier ou assureur, quelle différence pour l’assuré
Gras Savoye est un courtier en assurances, filiale du groupe Willis Towers Watson. Concrètement, cela signifie qu’il ne porte pas lui-même le risque assurantiel : il conçoit et distribue des contrats pour le compte d’assureurs ou d’institutions de prévoyance partenaires. Le contrat que signe un salarié est donc techniquement émis par l’un de ces assureurs partenaires, Gras Savoye intervenant comme intermédiaire et gestionnaire.
Cette architecture a plusieurs implications pratiques :
- L’interlocuteur premier du salarié pour les questions de garanties est l’employeur, qui a négocié le contrat collectif. Gras Savoye intervient comme gestionnaire de la relation assurée.
- Les niveaux de remboursement, les exclusions et les plafonds varient d’un contrat à l’autre, selon ce qu’a obtenu l’entreprise lors de la négociation.
- La marque Witiwi est la déclinaison digitale de Gras Savoye, orientée vers la gestion en ligne des contrats collectifs et individuels.
Pour l’assuré, la différence avec une mutuelle classique tient surtout à l’absence de choix direct : le salarié adhère au contrat retenu par son entreprise, sans possibilité de modifier les garanties à titre individuel. Des organismes comme la mutuelle EPC ou la mutuelle CMIP fonctionnent selon un modèle différent, en tant qu’assureurs directs proposant des contrats individuels ou collectifs sur catalogue.
Les garanties santé proposées : optique, dentaire, hospitalisation
Les contrats collectifs distribués par Gras Savoye couvrent en général les mêmes grands postes que l’ensemble du marché de la complémentaire santé : soins courants, optique, dentaire, hospitalisation et, selon les formules, prévoyance (arrêt de travail, invalidité, décès).
Ce que couvre un contrat collectif standard
Sur les soins courants, la complémentaire prend en charge tout ou partie du ticket modérateur, c’est-à-dire la part non remboursée par la Sécurité sociale. Pour une consultation chez un médecin en secteur 1, la Sécurité sociale rembourse 70 % du tarif conventionnel de 23 €, soit 16,10 €, selon Ameli. Le ticket modérateur restant (6,90 €) peut être pris en charge par la complémentaire dans le cadre d’un contrat dit « responsable ».
Sur l’optique et le dentaire, le dispositif 100% Santé s’applique depuis 2019 : pour les équipements du panier A (montures et verres de classe A, prothèses dentaires de la liste du panier A), la complémentaire responsable garantit un reste à charge zéro, selon le ministère de la Santé. Les paniers B (équipements hors liste ou de gamme supérieure) restent soumis aux plafonds du contrat souscrit par l’employeur.
Sur l’hospitalisation, la Sécurité sociale prend en charge 80 % des frais de séjour dans les établissements conventionnés. Le forfait chambre particulière, non remboursé par la Sécurité sociale, est couvert selon les plafonds du contrat collectif. Les niveaux varient significativement d’un accord d’entreprise à l’autre.
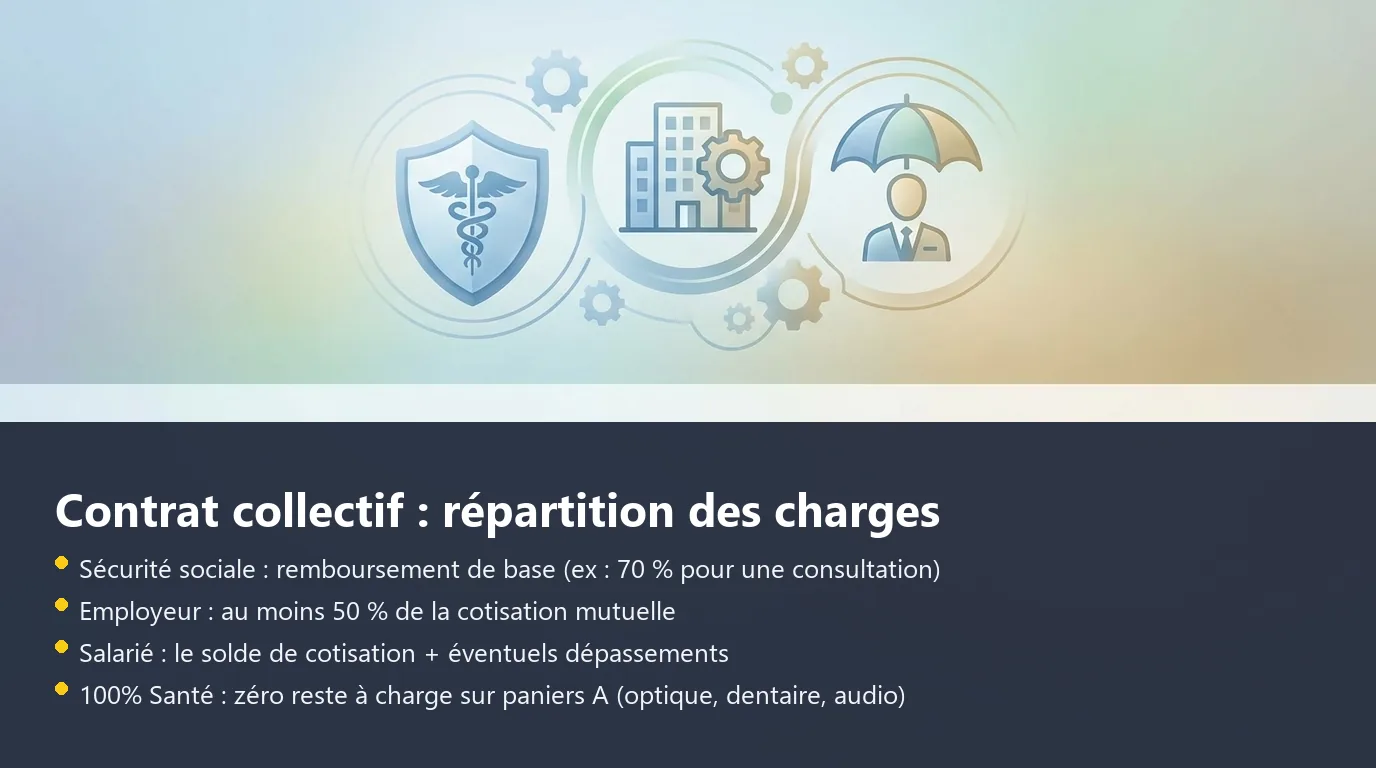
Les garanties disponibles dans un contrat Gras Savoye dépendent exclusivement de ce qu’a négocié l’employeur. Deux salariés dans deux entreprises différentes, même avec un contrat distribué par Gras Savoye, peuvent avoir des niveaux de couverture très différents. Pour connaître sa couverture précise, la lecture du tableau de garanties remis lors de l’adhésion est la seule référence fiable. Les parents souhaitant anticiper la prise en charge d’une naissance peuvent également consulter le guide sur la maternité et le remboursement mutuelle.
Tarifs Gras Savoye : fourchettes et facteurs de variation
Gras Savoye ne publie pas de grille tarifaire universelle, c’est une conséquence directe de son modèle de courtier en assurances collectives. Chaque contrat est négocié entre l’entreprise et l’assureur partenaire, en fonction du secteur d’activité, de la pyramide des âges des salariés, du niveau de garanties retenu et de la région.
Les facteurs qui font varier la cotisation
Plusieurs paramètres influencent le montant de la cotisation :
- Le niveau de garanties retenu par l’employeur (formules « socle », « confort » ou « étendue ») ;
- L’âge et la composition familiale de l’assuré (tarification individuelle ou familiale) ;
- La région, qui influe sur les tarifs des professionnels de santé conventionnés ;
- Le secteur d’activité de l’entreprise, qui conditionne les risques couverts par la prévoyance associée.
Pour donner un ordre de grandeur général, les données INSEE sur les dépenses de santé permettent de situer la part couverte par les complémentaires dans l’économie des ménages, sans que ces chiffres macroéconomiques ne renseignent sur un contrat particulier.
Sur la répartition du financement, un point réglementaire s’applique à tous les contrats collectifs obligatoires : l’employeur doit prendre en charge au moins 50 % de la cotisation mutuelle, selon Service-Public.fr. Le salarié règle le solde, dont le montant exact figure sur son bulletin de paie. Pour comparer les prix moyens d’une mutuelle santé sur le marché et situer ce que représente une cotisation collective, des repères sectoriels sont disponibles. Les critères qui font varier le tarif d’une mutuelle permettent d’aller plus loin dans la compréhension des mécanismes de tarification.
Portabilité et résiliation : ce qu’il faut savoir avant de souscrire
La portabilité des droits après la fin du contrat de travail
Lorsqu’un salarié quitte son entreprise dans un contexte ouvrant droit à l’assurance chômage (licenciement, rupture conventionnelle, fin de CDD), il peut continuer à bénéficier de sa couverture collective pendant une durée maximale de 12 mois, sans cotisation supplémentaire à sa charge. Ce mécanisme est encadré par la loi Évin (loi n° 89-1009 du 31 décembre 1989), selon Service-Public.fr.
Quelques précisions importantes :
- La portabilité ne s’applique pas en cas de démission (sauf exceptions prévues par la réglementation).
- Le salarié doit signaler son départ à Gras Savoye ou à l’assureur partenaire dans les délais impartis pour activer ce droit.
- La durée de portabilité est proportionnelle à la durée du contrat de travail, dans la limite des 12 mois.
La résiliation du contrat
Pour un contrat individuel, tout assuré peut résilier à tout moment, sans frais ni justification, après un an d’adhésion, selon Service-Public.fr. Ce droit issu de la législation sur la résiliation infra-annuelle s’applique à l’ensemble des complémentaires santé individuelles.
Pour un contrat collectif obligatoire, la situation est différente : le salarié ne peut en principe pas résilier unilatéralement tant qu’il est dans l’entreprise. Des cas de dispense existent (double emploi, conjoint déjà couvert, contrat à temps très partiel), dont la liste complète est détaillée dans le guide sur la dispense de mutuelle d’entreprise. Les démarches liées à un changement de situation professionnelle (prise de nouveau poste, passage au statut d’indépendant) sont traitées dans le guide sur la mutuelle et le changement de situation professionnelle.
La loi Évin prévoit également des dispositions spécifiques pour les assurés qui quittent définitivement la vie active. Les conditions du maintien des garanties après la retraite sont encadrées et méritent d’être anticipées avant la fin de carrière.
| Poste de soin | Remboursement Sécurité sociale | Ce que couvre une complémentaire | Dispositif 100% Santé |
|---|---|---|---|
| Consultation médecin secteur 1 | 70 % du tarif conventionnel (23 € → 16,10 €) | Ticket modérateur restant (6,90 €) | Sans objet |
| Optique (panier A) | Base BRSS | Complète jusqu’au plafond panier A | Oui, reste à charge zéro |
| Dentaire (prothèse panier A) | 70 % du tarif de référence | Complète jusqu’au plafond panier A | Oui, reste à charge zéro |
| Hospitalisation (chambre particulière) | 80 % des frais de séjour | Forfait chambre selon contrat | Non concerné |
Sources : Ameli.fr, sante.gouv.fr, service-public.gouv.fr, données en vigueur au 2026-06-27
Questions fréquentes
Gras Savoye est-il un assureur ou un courtier en mutuelles ?
Gras Savoye est un courtier en assurances, filiale du groupe Willis Towers Watson. Il ne porte pas lui-même le risque : il distribue et gère des contrats collectifs pour le compte d’assureurs et d’institutions de prévoyance partenaires. Le contrat souscrit par un salarié est techniquement émis par l’un de ces partenaires, Gras Savoye intervenant en tant qu’intermédiaire. Cette distinction est importante car les garanties et les niveaux de remboursement dépendent du contrat négocié entre l’employeur et l’assureur porteur, pas de Gras Savoye directement.
Comment résilier sa mutuelle Gras Savoye ?
La démarche dépend du type de contrat. Pour un contrat individuel, la résiliation est possible à tout moment après un an d’adhésion, sans frais ni justification, selon Service-Public.fr. Pour un contrat collectif obligatoire souscrit par l’employeur, le salarié ne peut pas résilier unilatéralement tant qu’il est en poste, sauf dans les cas de dispense prévus par la réglementation (double couverture, temps partiel très réduit, etc.). En cas de départ de l’entreprise, la portabilité des droits s’applique pendant 12 mois maximum si le salarié est indemnisé par l’assurance chômage.
Combien coûte une mutuelle santé d’entreprise en moyenne ?
Le coût d’une mutuelle d’entreprise varie selon le secteur, le niveau de garanties retenu et la composition familiale des salariés. La réglementation impose à l’employeur de prendre en charge au moins 50 % de la cotisation, selon Service-Public.fr ; le salarié règle le solde. Aucun tarif universel ne s’applique : la cotisation résulte d’un accord collectif propre à chaque entreprise. Les données macroéconomiques disponibles via l’INSEE permettent de situer la part des complémentaires dans les dépenses de santé globales, sans fournir de référence individuelle.