La mutuelle CMIP (Caisse Mutuelle Interprofessionnelle de Prévoyance) a annoncé une fusion effective au 1er janvier 2026, modifiant les conditions d’adhésion pour ses assurés. Comme toute complémentaire santé, elle propose des garanties sur l’hospitalisation, l’optique et le dentaire dans le cadre du contrat responsable. Depuis la loi Hamon, la résiliation est possible à tout moment après 12 mois de contrat, sans frais ni justification.
La mutuelle CMIP fusionne au 1er janvier 2026 : pour ses assurés, cette transition soulève deux questions concrètes. Conservez-vous le même niveau de couverture, ou profitez-vous de cette date charnière pour renégocier les garanties et le tarif de votre complémentaire santé ?
- Ce qu’était la mutuelle CMIP et sa fusion en 2026
- Les garanties santé proposées par CMIP : hospitalisation, optique, dentaire
- Comment résilier ou changer de mutuelle depuis la CMIP
Ce qu’était la mutuelle CMIP et sa fusion en 2026
La CMIP, Caisse Mutuelle Interprofessionnelle de Prévoyance, était une mutuelle santé dont le siège social était établi à Crépy-en-Valois (Oise). Comme son nom l’indique, elle avait vocation à couvrir des assurés relevant de différents secteurs professionnels, sans être rattachée à une branche unique, ce qui la distingue des mutuelles sectorielles liées à un accord de branche.
Selon les informations publiées sur le site officiel de la CMIP, la fusion a pris effet au 1er janvier 2026. Une fusion de mutuelles au sens du Code de la mutualité entraîne la transmission universelle du patrimoine de l’organisme absorbé vers l’organisme issu de la fusion. Pour les assurés, cela signifie concrètement que les contrats en cours sont maintenus, les droits acquis conservés et la gestion transférée à l’organisme issu de la fusion.
La loi protège les adhérents dans ce type d’opération : les garanties souscrites avant la fusion ne peuvent être unilatéralement réduites sans information préalable de l’assuré, qui dispose alors d’un droit de résiliation dans les conditions prévues par son contrat. Les conditions exactes applicables aux anciens adhérents CMIP nécessitent de contacter directement l’organisme issu de la fusion pour obtenir confirmation des modalités en vigueur.
Les garanties santé proposées par CMIP : hospitalisation, optique, dentaire
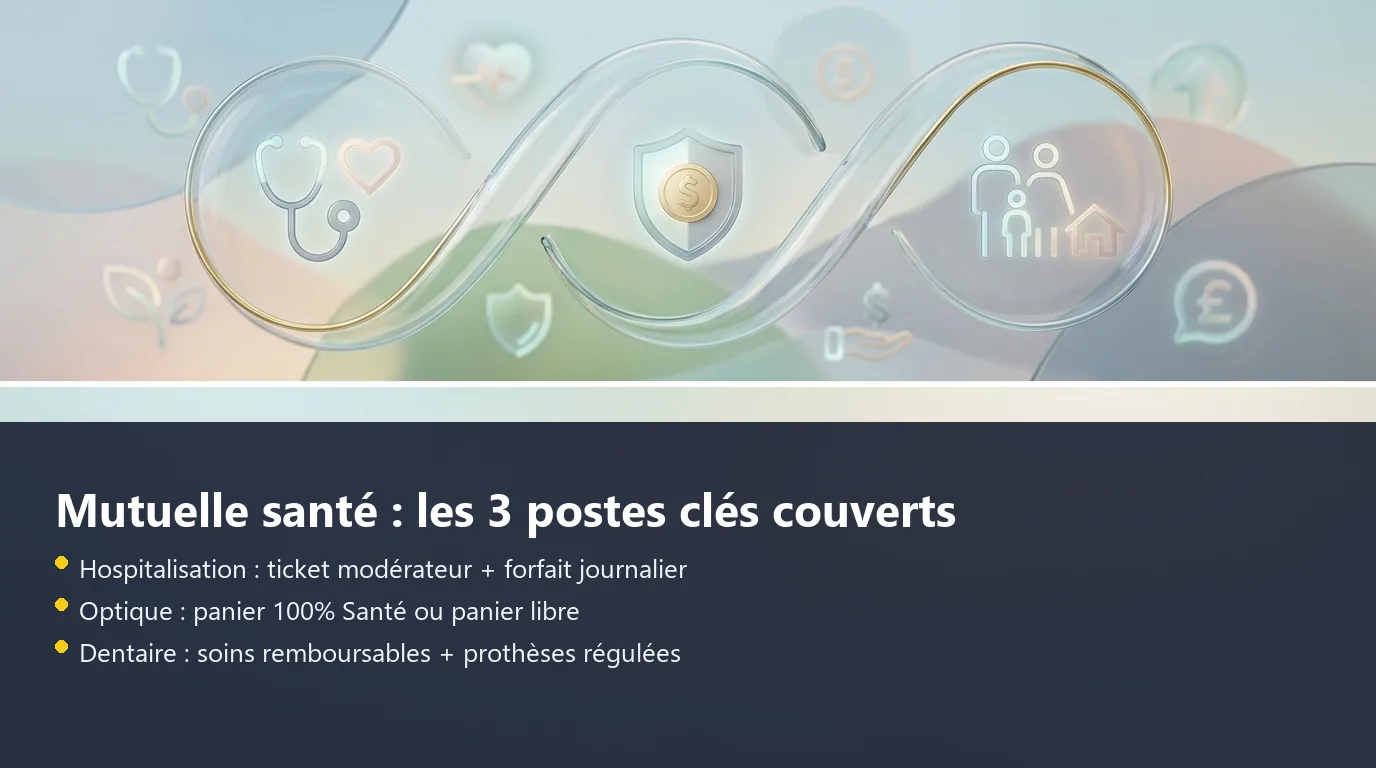
Comme toute mutuelle soumise à la réglementation française, CMIP proposait des garanties articulées autour des grandes catégories de dépenses de santé : hospitalisation, optique, dentaire et, selon les contrats, prévoyance. Ces garanties s’inscrivent dans le cadre du contrat responsable, qui fixe des obligations minimales et des plafonds réglementés.
Hospitalisation
Le contrat responsable impose la prise en charge du ticket modérateur pour les consultations et l’hospitalisation. Le ticket modérateur est la part des frais de santé restant à la charge de l’assuré après remboursement de la Sécurité sociale, selon Ameli. En hospitalisation, le forfait journalier est également pris en charge par les contrats responsables.
Optique
Pour l’optique, le cadre réglementaire distingue le panier 100% Santé (classe A), qui garantit un reste à charge zéro sur certains équipements, et le panier libre (classe B), où les dépassements sont possibles. Le dispositif 100% Santé garantit un reste à charge nul sur certains équipements optiques de classe A, prothèses dentaires et aides auditives, selon les textes en vigueur. Tout organisme complémentaire, y compris l’organisme issu de la fusion CMIP, est tenu d’appliquer ce dispositif.
Dentaire
Pour les soins dentaires, le contrat responsable encadre les remboursements des soins conservateurs (caries, détartrages) et des prothèses. Le 100% Santé s’applique également à une sélection de prothèses dentaires, avec une prise en charge intégrale garantie par la combinaison Sécurité sociale et complémentaire. Le calcul du remboursement par la mutuelle dépend du niveau de garantie souscrit et du type de soin.
Une structure comparable à CMIP dans le champ des mutuelles à dimension sectorielle ou interprofessionnelle est la mutuelle EPC, qui illustre le fonctionnement de ce type d’organisme.
Comment résilier ou changer de mutuelle depuis la CMIP
La résiliation d’une mutuelle est encadrée par des règles légales qui s’appliquent uniformément à tous les organismes, y compris CMIP et l’organisme issu de sa fusion.
Résiliation après 12 mois de contrat (loi Hamon)
Depuis la loi Hamon, la résiliation après un an de contrat est possible à tout moment, sans frais ni justification. La demande peut être adressée par lettre recommandée ou, si le contrat le prévoit, par voie électronique. La résiliation prend effet un mois après réception de la demande par l’organisme. Cette règle s’applique aux contrats individuels ; les contrats collectifs d’entreprise obéissent à des règles distinctes.
Portabilité des droits (loi Évin)
Les ex-salariés ayant bénéficié d’une mutuelle d’entreprise bénéficient du maintien de leurs droits jusqu’à 12 mois après la rupture du contrat de travail, selon les dispositions de la loi Évin. Cette portabilité s’applique sous conditions, notamment en cas de chômage indemnisé. Elle concerne les anciens adhérents CMIP ayant souscrit dans ce cadre collectif.
Comparaison tarifaire avec d’autres organismes
En cas de changement de mutuelle, la comparaison des niveaux de garantie et des cotisations entre organismes permet d’identifier la couverture la mieux adaptée à sa situation. Le tarif mutuelle Gras Savoye constitue un exemple de référence pour situer le positionnement tarifaire d’un organisme par rapport au marché.
Pour les assurés CMIP souhaitant connaître les conditions précises post-fusion (tarifs, garanties, interlocuteur), la démarche consiste à contacter directement l’organisme issu de la fusion. Les règles générales des complémentaires santé en France sont accessibles via les règles générales des mutuelles santé sur Service-Public.fr. La connaissance des droits des assurés en matière de mutuelle santé facilite ces démarches en cas de changement d’organisme.
| Aspect | Règle applicable | Source |
|---|---|---|
| Fusion CMIP | Effective au 1er janvier 2026 | cmip.fr |
| Résiliation après 1 an | Possible à tout moment, sans frais (loi Hamon) | service-public.gouv.fr |
| Garanties minimales | Contrat responsable : ticket modérateur, optique, dentaire réglementés | service-public.gouv.fr |
| 100% Santé | Applicable pour optique, dentaire, audiologie chez tout organisme complémentaire | sante.gouv.fr |
| Délai de portabilité | Maintien des droits jusqu’à 12 mois après rupture du contrat (ex-salariés) | service-public.gouv.fr |
Règles générales applicables à toute mutuelle en France, en vigueur en 2026.
Questions fréquentes
Quelles garanties propose la mutuelle CMIP ?
La mutuelle CMIP proposait des garanties complémentaires santé portant sur l’hospitalisation, l’optique, le dentaire et, selon les contrats, la prévoyance. Ces garanties s’inscrivent dans le cadre réglementaire du contrat responsable, qui impose la prise en charge du ticket modérateur et l’accès au dispositif 100% Santé. Les conditions précises post-fusion nécessitent de contacter directement l’organisme issu de la fusion CMIP.
La mutuelle CMIP a-t-elle fusionné avec un autre organisme ?
Oui, selon les informations publiées sur le site officiel cmip.fr, la fusion de la CMIP a pris effet au 1er janvier 2026. La fusion entraîne le transfert des contrats et des droits des adhérents vers l’organisme issu de cette opération. Le nom de cet organisme n’est pas confirmé par une source officielle disponible à ce jour ; les assurés concernés sont invités à se rapprocher directement de l’organisme gestionnaire pour connaître les modalités applicables.
Comment changer de mutuelle depuis la CMIP ?
Après 12 mois de contrat, la résiliation est possible à tout moment sans frais ni justification, conformément à la loi Hamon. La demande s’effectue par lettre recommandée ou par voie électronique selon les modalités du contrat, avec une prise d’effet un mois après réception par l’organisme. Les ex-salariés couverts dans le cadre d’une mutuelle d’entreprise bénéficient par ailleurs du maintien de leurs droits pendant une durée pouvant aller jusqu’à 12 mois après la rupture du contrat de travail (loi Évin).