Le bonnet chimio est remboursé par la Sécurité sociale en tant qu’accessoire capillaire, sur prescription médicale et dans le cadre d’une affection longue durée (ALD). En cas d’ALD, le ticket modérateur est exonéré : la Sécu prend en charge 100 % de la base BRSS pour les accessoires capillaires prescrits. La mutuelle complémentaire peut couvrir le dépassement entre le prix réel et cette base, selon les garanties du contrat.
Le bonnet chimio relève de la nomenclature des accessoires capillaires, au même titre que le turban ou la perruque. Son remboursement par la Sécurité sociale suit des règles précises, souvent méconnues : conditions d’éligibilité, fournisseurs agréés, rôle de la remboursement des équipements médicaux spécifiques. Ce guide détaille les conditions, les montants et les démarches à suivre en 2026.
- Qui peut bénéficier du remboursement : conditions d’éligibilité
- Bonnet, turban, perruque : ce que rembourse la Sécurité sociale pour chaque accessoire
- Démarches pour obtenir la prise en charge et rôle de la mutuelle
Qui peut bénéficier du remboursement : conditions d’éligibilité
La prise en charge du bonnet chimio par la Sécurité sociale est conditionnée à trois critères cumulatifs : une prescription médicale, un motif exonérant (le plus fréquent étant une prise en charge au titre d’une affection longue durée (ALD)), et un achat effectué chez un fournisseur agréé Sécurité sociale.
L’ALD concerne notamment les pathologies cancéreuses nécessitant une chimiothérapie. Pour ces patients, l’ensemble des soins en rapport avec l’ALD bénéficie d’une exonération du ticket modérateur, selon Ameli. Cette exonération s’applique aux accessoires capillaires prescrits dans ce cadre, ce qui inclut le bonnet, le turban et les perruques.
Pour comprendre précisément ce mécanisme d’exonération, le fonctionnement du ticket modérateur est utile à connaître : c’est la part des frais normalement laissée à la charge de l’assuré, et que l’ALD neutralise pour les soins concernés.
Le bonnet chimio est un accessoire capillaire distinct des perruques : il n’est pas classé selon les classes 1 à 4 qui s’appliquent aux prothèses capillaires complètes. Il relève d’une catégorie spécifique d’accessoires dans la nomenclature, aux côtés du turban et des franges capillaires.
L’ordonnance doit être délivrée par un médecin prescripteur (oncologue, médecin traitant). L’achat est valide uniquement auprès d’un fournisseur inscrit sur la liste LPPR (Liste des Produits et Prestations Remboursables) : pharmacie ou prestataire agréé. Un achat en dehors de ce circuit ne donne pas droit au remboursement.
Bonnet, turban, perruque : ce que rembourse la Sécurité sociale pour chaque accessoire
Les barèmes Ameli sur les accessoires capillaires distinguent deux grandes catégories : les accessoires (bonnet, turban, frange) et les prothèses capillaires complètes (perruques). Les règles de remboursement diffèrent selon le produit.
Accessoires capillaires : bonnet et turban
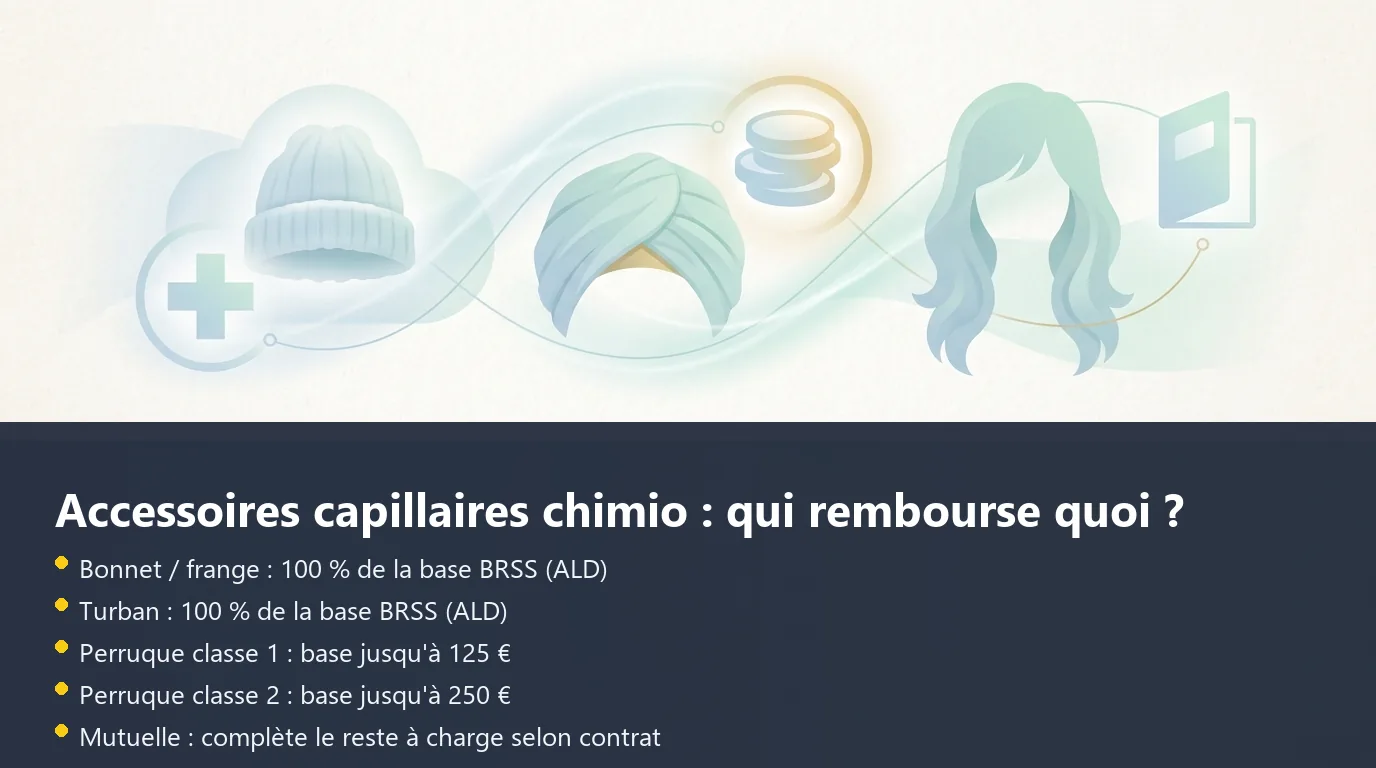
Le bonnet chimio et le turban sont pris en charge au titre de la nomenclature des accessoires capillaires. En cas d’ALD avec exonération du ticket modérateur, la Sécurité sociale rembourse 100 % de la base BRSS fixée par la nomenclature. Le tarif de la nomenclature pour ces accessoires est fixé par arrêté ; Ameli publie les barèmes en vigueur. Le renouvellement est pris en charge une fois par an maximum, sur présentation d’une nouvelle ordonnance.
Perruques : une classification par classes
Les perruques obéissent à un classement distinct, en quatre classes selon leur composition et leur qualité. Les classes 1 (synthétique) et 2 (cheveux naturels) sont les plus fréquemment prescrites dans un contexte oncologique. La base de remboursement BRSS s’élève à 125 € maximum pour une classe 1, et à 250 € maximum pour une classe 2, selon les barèmes Ameli en vigueur. Le taux de remboursement est de 100 % de cette base en cas d’ALD.
Lorsque le prix réel de l’accessoire dépasse la base BRSS, la différence constitue un reste à charge. Ce dépassement peut être couvert par la mutuelle complémentaire, selon les garanties souscrites.
Démarches pour obtenir la prise en charge et rôle de la mutuelle
La prise en charge suit un parcours administratif en plusieurs étapes. L’ordonnance du médecin prescripteur est le point de départ : sans ce document, aucun remboursement n’est possible. L’ordonnance doit mentionner explicitement l’accessoire capillaire prescrit.
L’achat s’effectue ensuite chez un fournisseur agréé Sécurité sociale. La carte Vitale et l’ordonnance sont présentées au moment de l’achat. Le tiers payant peut être activé, ce qui évite l’avance des frais sur la part remboursée par la Sécurité sociale : le fournisseur se fait rembourser directement auprès de la CPAM.
Pour les patients à faibles ressources, la complémentaire santé solidaire peut renforcer significativement la couverture du reste à charge, y compris sur les accessoires capillaires.
Le rôle de la mutuelle intervient sur la partie non couverte par la Sécu : le dépassement entre le prix réel de l’accessoire et la base BRSS remboursée. Le niveau de prise en charge varie selon les contrats et les garanties souscrites. Selon Service-Public.fr, la complémentaire santé peut prendre en charge tout ou partie de ce reste à charge, mais aucun contrat ne garantit une couverture systématiquement totale.
Le renouvellement annuel d’un accessoire capillaire suit les mêmes règles que la première prise en charge : nouvelle ordonnance, fournisseur agréé, présentation de la carte Vitale. Les montants BRSS peuvent évoluer par arrêté tarifaire ; les barèmes actualisés sont consultables sur Ameli.
Pour les autres protections et équipements santé remboursés dans le cadre de maladies chroniques, les principes d’éligibilité (ALD, ordonnance, fournisseur agréé) suivent une logique similaire à celle des accessoires capillaires. De même, le matelas pour lit médicalisé illustre comment les équipements de confort médical peuvent être pris en charge dans le cadre d’un parcours de soins lié à une pathologie lourde.
| Accessoire | Conditions d’éligibilité | Base de remboursement Sécu | Taux de remboursement | Reste à charge potentiel |
|---|---|---|---|---|
| Bonnet / frange capillaire | ALD ou motif exonérant + ordonnance | Tarif fixé par la nomenclature | 100 % de la base (exonération TM en ALD) | 0 € si ALD + mutuelle ; variable sinon |
| Turban | ALD ou motif exonérant + ordonnance | Tarif fixé par la nomenclature | 100 % de la base (exonération TM en ALD) | 0 € si ALD + mutuelle ; variable sinon |
| Perruque classe 1 (synthétique) | ALD ou motif exonérant + ordonnance | Jusqu’à 125 € (base BRSS) | 100 % de la base | Variable selon prix réel de la perruque |
| Perruque classe 2 (cheveux naturels) | ALD ou motif exonérant + ordonnance | Jusqu’à 250 € (base BRSS) | 100 % de la base | Variable selon prix réel de la perruque |
Données Ameli en vigueur, barèmes BRSS prothèses capillaires. Montants vérifiés au 2026-08-12.
Questions fréquentes
Le bonnet chimio est-il remboursé par la Sécurité sociale ?
Oui, le bonnet chimio est remboursé par la Sécurité sociale en tant qu’accessoire capillaire, au même titre que le turban. La prise en charge est conditionnée à une prescription médicale et à un motif exonérant, le plus courant étant une prise en charge au titre d’une affection longue durée (ALD). L’achat doit être réalisé chez un fournisseur agréé Sécurité sociale.
Quel montant la Sécu rembourse-t-elle pour un accessoire capillaire chimio ?
Pour le bonnet chimio et le turban, la Sécurité sociale rembourse 100 % du tarif fixé par la nomenclature, en cas d’ALD avec exonération du ticket modérateur. Pour les perruques, la base BRSS remboursée à 100 % s’élève à 125 € maximum pour une classe 1 (synthétique) et à 250 € maximum pour une classe 2 (cheveux naturels), selon les barèmes Ameli en vigueur. Ces montants peuvent évoluer par arrêté tarifaire.
Comment obtenir la prise en charge d’un bonnet ou turban lors d’une chimiothérapie ?
La démarche commence par l’obtention d’une ordonnance auprès du médecin prescripteur (oncologue ou médecin traitant). L’achat s’effectue ensuite chez un fournisseur inscrit sur la liste LPPR (pharmacie ou prestataire agréé). La présentation de la carte Vitale et de l’ordonnance permet d’activer le tiers payant et d’éviter l’avance des frais sur la part Sécurité sociale. La mutuelle complémentaire prend en charge le reste à charge selon les garanties du contrat.