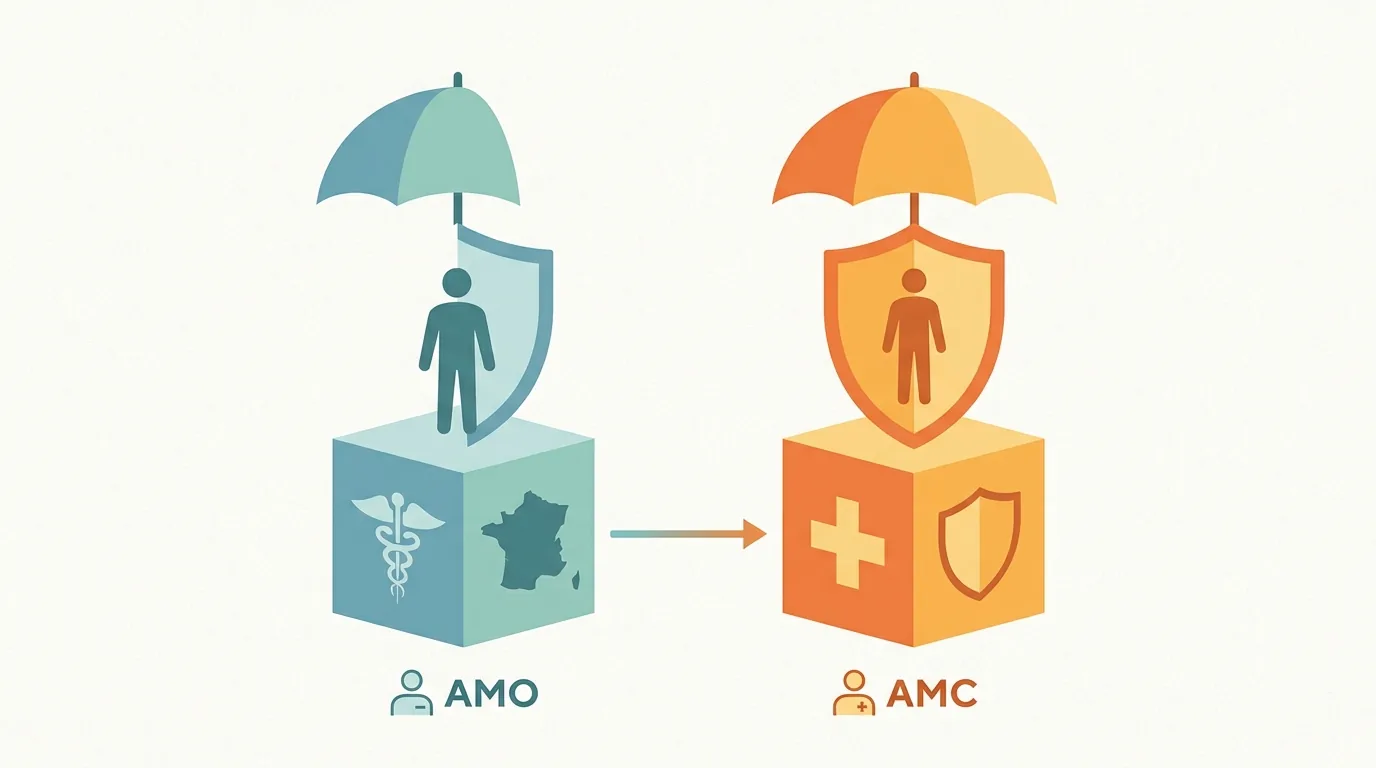
L’AMO (Assurance Maladie Obligatoire) est le socle de couverture santé géré par la Sécurité sociale, auquel tout résident en France est affilié de droit. Elle prend en charge une partie des dépenses selon des taux fixés réglementairement, laissant un reste à charge appelé ticket modérateur. L’AMO s’articule avec l’Assurance Maladie Complémentaire (AMC), qui couvre tout ou partie de ce reste à charge selon le contrat souscrit.
L’AMO santé désigne le premier niveau de remboursement des dépenses médicales en France, financé par les cotisations sociales et géré par la CNAM pour le régime général. Sa compréhension est utile pour anticiper ce qui reste réellement à la charge de l’assuré après intervention de la Sécu, et pour évaluer l’intérêt d’une mutuelle santé et son rôle dans le système de couverture.
- Définition de l’AMO : ce que couvre l’Assurance Maladie Obligatoire
- Mécanisme de remboursement AMO : taux, ticket modérateur et base de remboursement
- AMO et AMC : articulation entre les deux niveaux de couverture
- Exemple chiffré : ce que rembourse l’AMO pour une consultation à 30 €
Définition de l’AMO : ce que couvre l’Assurance Maladie Obligatoire
L’Assurance Maladie Obligatoire (AMO) désigne le régime public de couverture des dépenses de santé, institué par la Sécurité sociale. Toute personne résidant en France de manière stable et régulière y est affiliée de droit, sans démarche préalable dans la plupart des situations. Pour le régime général, c’est la CNAM (Caisse Nationale de l’Assurance Maladie) qui en définit les règles et en assure le pilotage.
L’affiliation à l’AMO s’organise autour de plusieurs régimes selon la situation professionnelle de l’assuré :
- le régime général, qui couvre les salariés du secteur privé et une grande partie de la population ;
- le régime agricole, géré par la MSA (Mutualité Sociale Agricole) ;
- les régimes spéciaux, réservés à certaines professions (fonctionnaires, agents des collectivités, etc.).
L’AMO prend en charge les dépenses de santé dites « remboursables » : consultations médicales, hospitalisations, médicaments inscrits à la nomenclature, actes de biologie, soins infirmiers, et un grand nombre d’actes spécialisés. En revanche, les actes hors nomenclature (certaines médecines alternatives, actes esthétiques non médicaux) ne font l’objet d’aucun remboursement de la part de l’AMO.
Le calcul du remboursement repose sur la base de remboursement de la Sécurité sociale (BRSS), aussi appelée tarif conventionnel. C’est cette base, et non le montant réellement facturé, qui sert de référence pour déterminer la part prise en charge par l’AMO. Lorsqu’un praticien pratique des dépassements d’honoraires (secteurs 2 et 3), la BRSS reste identique, mais le montant à avancer par l’assuré est supérieur.
Mécanisme de remboursement AMO : taux, ticket modérateur et base de remboursement
Le remboursement par l’AMO obéit à une logique arithmétique simple : la part remboursée est égale au tarif conventionnel multiplié par le taux de remboursement applicable à l’acte. La différence entre ce tarif et la part remboursée constitue le ticket modérateur, qui reste à la charge de l’assuré sauf prise en charge par une complémentaire.
Des taux différenciés selon la nature du soin
Les taux de remboursement AMO varient selon la catégorie de l’acte médical, selon les barèmes publiés par Ameli :
- pour une consultation chez un médecin généraliste ou spécialiste en secteur 1 : 70 % du tarif conventionnel ;
- pour une hospitalisation (hors forfait journalier) : 80 % du tarif de convention ;
- pour les médicaments remboursés au taux plein (vignette blanche) : 65 % du prix de référence.
Ces taux sont susceptibles d’évoluer à chaque loi de financement de la Sécurité sociale (PLFSS). Les barèmes en vigueur sont consultables sur Ameli, qui les met à jour régulièrement.
Exonérations du ticket modérateur
Dans certaines situations, le ticket modérateur est supprimé et l’AMO prend en charge 100 % du tarif conventionnel. C’est le cas pour les soins liés à une affection longue durée (ALD), pour la maternité à partir du sixième mois de grossesse, et pour les accidents du travail ou maladies professionnelles. Cette exonération porte exclusivement sur la part conventionnelle : les dépassements d’honoraires en secteur 2 ou 3 restent à la charge de l’assuré même dans ces situations.
L’impact du parcours de soins coordonné
Le respect du parcours de soins coordonné conditionne l’application des taux normaux de remboursement AMO. Concrètement, cela implique d’avoir déclaré un médecin traitant et de passer par lui (ou avec son orientation) avant de consulter un spécialiste. Hors parcours de soins, les taux de remboursement sont minorés, selon les modalités précisées par la HAS. Ce mécanisme est détaillé dans l’article sur le calcul du remboursement entre Sécu et mutuelle.
AMO et AMC : articulation entre les deux niveaux de couverture
L’AMO constitue le premier niveau de remboursement, mais elle ne couvre pas l’intégralité des dépenses de santé. Le ticket modérateur qu’elle laisse à charge peut être pris en charge, en totalité ou en partie, par un second niveau : l’Assurance Maladie Complémentaire (AMC).
L’AMC recouvre trois types d’organismes :
- les mutuelles, à but non lucratif, régies par le Code de la Mutualité ;
- les sociétés d’assurance, qui proposent des contrats de santé ;
- les institutions de prévoyance, souvent liées à une branche professionnelle.
L’articulation entre AMO et AMC fonctionne de manière séquentielle : l’AMO rembourse en premier sa part sur la base du tarif conventionnel, puis la complémentaire intervient sur le reste, selon les garanties du contrat souscrit. La part prise en charge par la complémentaire santé (AMC) est définie contractuellement et peut aller du simple remboursement du ticket modérateur jusqu’à la prise en charge de dépassements d’honoraires et d’actes non remboursés par la Sécu.
Depuis la généralisation des contrats responsables, la plupart des complémentaires santé doivent respecter un cahier des charges encadrant leurs garanties minimales et maximales (notamment sur les dépassements d’honoraires). Ces règles sont définies par décret et peuvent évoluer. Pour identifier sa couverture complémentaire, le numéro AMC sur la carte de mutuelle permet de retrouver l’organisme et les garanties associées.
noter qu’aucune complémentaire ne couvre l’intégralité des dépenses de santé dans tous les cas : le niveau de prise en charge dépend du contrat souscrit, du type d’acte et du secteur conventionnel du praticien. La couverture complémentaire est donc variable d’un contrat à l’autre, selon les données publiées par Service-Public sur la mutuelle complémentaire.
Exemple chiffré : ce que rembourse l’AMO pour une consultation à 30 €
Pour illustrer concrètement le fonctionnement de l’AMO, prenons l’acte médical le plus courant : une consultation chez un médecin généraliste ou spécialiste en secteur 1, facturée au tarif conventionnel de 30,00 €.
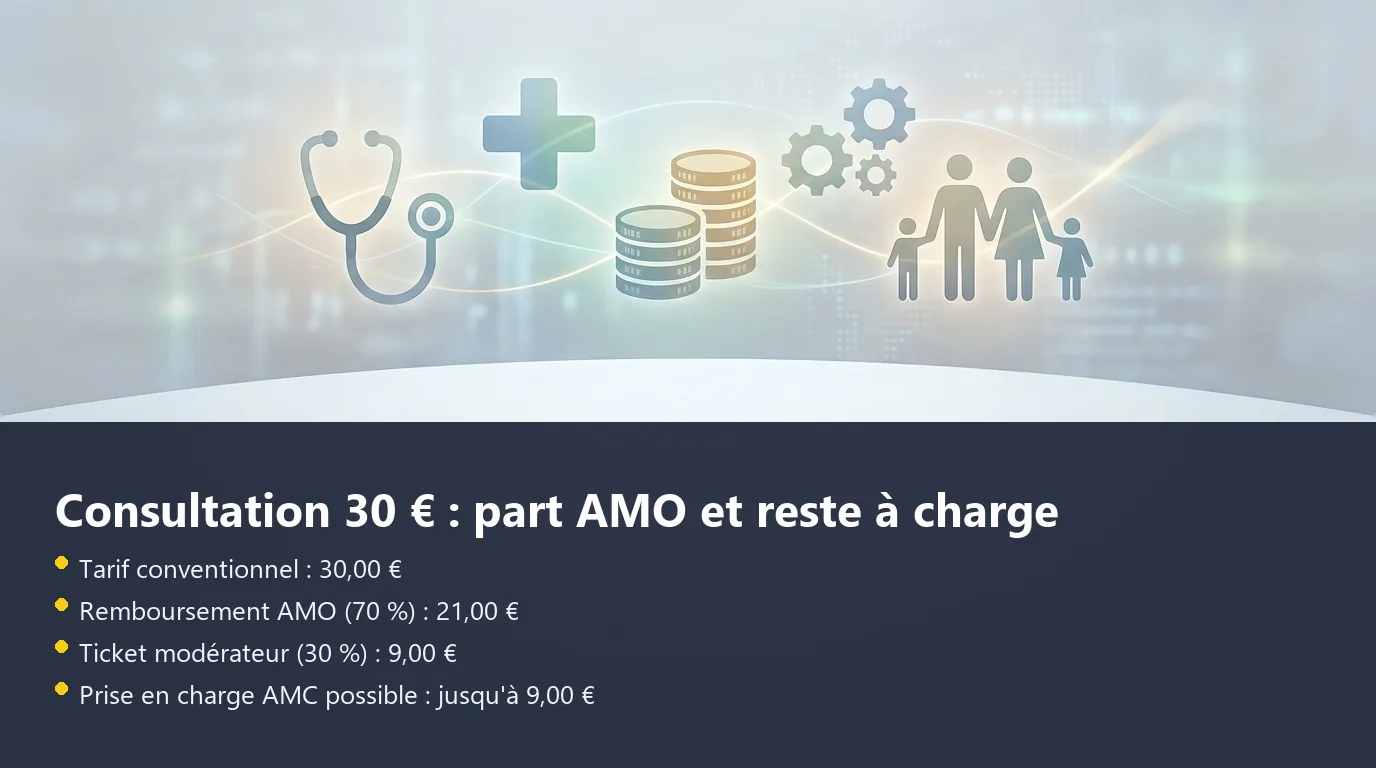
Le calcul est le suivant, selon les barèmes Ameli :
- Tarif conventionnel : 30,00 €
- Taux de remboursement AMO : 70 %
- Part remboursée par l’AMO : 21,00 €
- Ticket modérateur (reste à charge avant AMC) : 9,00 €
Ce ticket modérateur de 9,00 € peut être pris en charge par la complémentaire santé, selon les garanties du contrat. Dans le cas d’un contrat responsable couvrant le ticket modérateur à 100 %, le reste à charge final de l’assuré est nul. Dans le cas d’une couverture partielle ou d’un contrat d’entrée de gamme, une fraction du ticket modérateur demeure à charge. En l’absence de toute complémentaire, les 9,00 € sont à régler intégralement par l’assuré.
Ce calcul s’applique en secteur 1, où le praticien respecte le tarif conventionnel. En secteur 2 ou 3, le médecin peut pratiquer des dépassements d’honoraires : la BRSS reste identique (30,00 €) et la part AMO demeure 21,00 €, mais le montant total facturé est supérieur. L’assuré avance alors la différence entre le tarif réel et les 21,00 € remboursés par la Sécu, sous réserve que sa complémentaire couvre une partie des dépassements.
Ce mécanisme illustre pourquoi l’AMO seule ne suffit pas à couvrir l’ensemble des dépenses de santé, notamment dans les spécialités à forte proportion de praticiens en secteur 2. Pour approfondir les différentes situations de remboursement, les données sur les modalités du ticket modérateur selon Ameli précisent les cas d’exonération et les règles applicables.
Données Ameli en vigueur au 2026-06-02. Taux indicatifs hors dépassements d’honoraires.
| Type de soin | Tarif conventionnel | Taux AMO | Part remboursée AMO | Ticket modérateur |
|---|---|---|---|---|
| Consultation généraliste (CS) secteur 1 | 30,00 € | 70 % | 21,00 € | 9,00 € |
| Consultation spécialiste (CS) secteur 1 | 30,00 € | 70 % | 21,00 € | 9,00 € |
| Consultation en ALD / maternité / accident | Variable | 100 % | Intégralité | 0 € |
| Hospitalisation (hors forfait journalier) | Variable | 80 % | 80 % du tarif | 20 % |
| Médicament remb. Taux plein | Prix de référence | 65 % | 65 % du prix | 35 % |
Questions fréquentes
Quelle est la différence entre l’AMO et l’AMC ?
L’AMO (Assurance Maladie Obligatoire) est le régime public géré par la Sécurité sociale, auquel tout résident en France est affilié automatiquement. Elle rembourse une partie des dépenses de santé selon des taux réglementaires. L’AMC (Assurance Maladie Complémentaire) est un contrat facultatif souscrit auprès d’une mutuelle, d’une assurance ou d’une institution de prévoyance, qui prend en charge tout ou partie du reste à charge laissé par l’AMO. Les deux niveaux fonctionnent de manière séquentielle : l’AMO intervient en premier, l’AMC en complément.
Quels soins sont remboursés par l’Assurance Maladie Obligatoire ?
L’AMO prend en charge les actes et soins inscrits à la nomenclature de la Sécurité sociale : consultations médicales, hospitalisations, médicaments remboursables, actes de biologie, soins infirmiers, kinésithérapie et un grand nombre d’actes spécialisés. En revanche, les actes hors nomenclature (certaines médecines douces, actes esthétiques non médicaux, vaccins non obligatoires non pris en charge) ne font l’objet d’aucun remboursement AMO. Ameli publie la liste des actes remboursables et leurs taux applicables.
Comment fonctionne le remboursement AMO pour une consultation chez le médecin ?
Pour une consultation chez un médecin généraliste ou spécialiste en secteur 1, le tarif conventionnel est de 30,00 €. L’AMO rembourse 70 % de ce montant, soit 21,00 €, directement sur le compte bancaire de l’assuré (ou via le tiers payant si activé). Les 9,00 € restants forment le ticket modérateur, susceptible d’être couvert par la complémentaire santé selon le contrat. Hors parcours de soins coordonné (médecin traitant non déclaré ou consultation spécialisée sans orientation), les taux de remboursement AMO sont minorés.