- Une complémentaire santé est un contrat d’assurance dont la fonction est de rembourser les frais laissés à votre charge par la Sécurité sociale.
- Une mutuelle et une complémentaire santé désignent deux réalités juridiques distinctes : la première est un statut d’organisme à but non lucratif, la seconde est le contrat lui-même.
- La complémentaire santé peut être commercialisée par plusieurs structures juridiques, pas uniquement par des mutuelles, ce qui offre davantage de choix aux assurés.
- Comprendre cette distinction est essentiel pour choisir une couverture adaptée à vos attentes en matière de solidarité et de garanties de remboursement.
Beaucoup d’assurés emploient ces termes comme des synonymes, pourtant il existe une véritable différence mutuelle complémentaire santé qui influence la nature de votre protection sociale. Cette mise au point technique clarifie la confusion habituelle en distinguant précisément le contrat d’assurance, destiné à couvrir vos dépenses de soins, du statut juridique particulier de l’organisme mutualiste à but non lucratif. Comprendre ces nuances réglementaires vous donnera les clés nécessaires pour comparer objectivement les acteurs du secteur et choisir la formule la plus cohérente avec vos attentes en matière de solidarité et de garanties.
- Complémentaire santé et mutuelle : clarifions les termes
- La mutuelle : un statut juridique et des valeurs spécifiques
- Les autres acteurs de la complémentaire santé
- Conséquences pratiques pour vous et cas particuliers
Complémentaire santé et mutuelle : clarifions les termes
La complémentaire santé : le contrat qui complète vos remboursements
Dans le langage courant, la confusion entre les termes est quasi systématique. Pourtant, sur le plan technique, une mutuelle et une complémentaire santé désignent deux réalités juridiques bien distinctes.
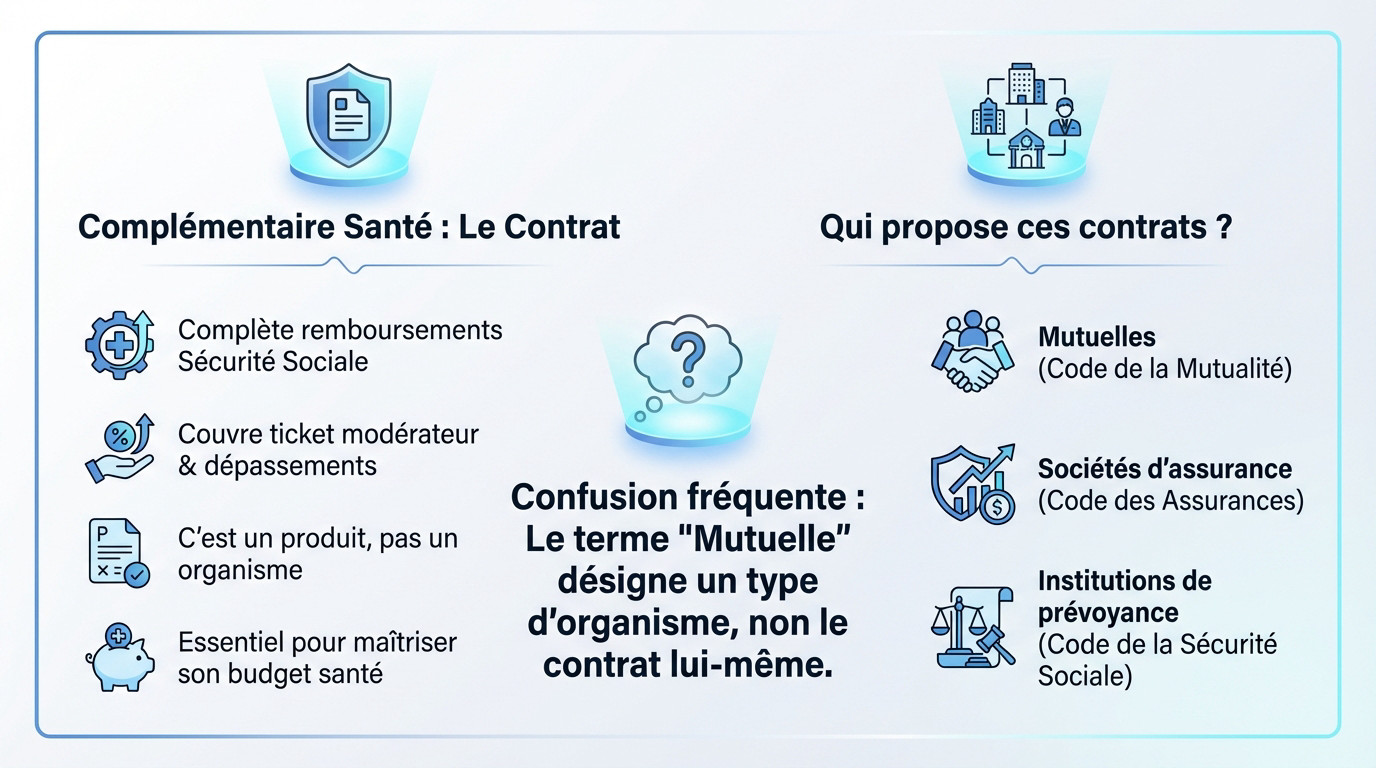
La complémentaire santé constitue le contrat d’assurance lui-même. Son unique fonction est de rembourser tout ou partie des frais de santé laissés à votre charge par la Sécurité sociale, comme le ticket modérateur ou les dépassements d’honoraires.
Ce contrat s’avère indispensable pour sécuriser votre budget face aux aléas médicaux. Comprendre exactement à quoi sert une complémentaire santé constitue d’ailleurs la première étape pour sélectionner une couverture adaptée sans se tromper.
Les organismes : qui propose ces contrats ?
C’est ici que la distinction s’opère réellement : la complémentaire santé (le contrat) peut être commercialisée par plusieurs types de structures juridiques, et non uniquement par des mutuelles.
- Les mutuelles (régies par le Code de la mutualité).
- Les sociétés d’assurance (régies par le Code des assurances).
- Les institutions de prévoyance (régies par le Code de la Sécurité sociale).
Le terme « « mutuelle » est devenu un abus de langage massif pour désigner le contrat, alors qu’il ne qualifie qu’un seul type de fournisseur à but non lucratif. C’est souvent l’origine des malentendus, selon des experts du secteur.
La mutuelle : un statut juridique et des valeurs spécifiques
Un fonctionnement régi par le code de la mutualité
Contrairement aux idées reçues, une mutuelle est une société de personnes, et non de capitaux. Elle obéit strictement au Code de la mutualité, un cadre légal bien distinct du Code des assurances. Ce statut juridique particulier forge son identité singulière.
Ici, on ne parle pas de clients, mais d' »adhérents ». Cette nuance change tout : chaque membre possède un droit de vote à l’assemblée générale. Selon la règle démocratique « un homme, une voix », vous élisez directement les administrateurs bénévoles.
Le principe de solidarité et l’absence de but lucratif
Le pivot du système est simple : la mutuelle est un organisme à but non lucratif. Son ambition n’est jamais de générer des profits financiers pour rémunérer des actionnaires externes.
Que deviennent les excédents ? Ils ne partent pas en dividendes. Ils sont systématiquement réinvestis au profit des adhérents. Cela finance l’amélioration des garanties, la modération des cotisations ou des actions de prévention.
Pour visualiser concrètement la différence mutuelle complémentaire santé, ce tableau synthétise les divergences structurelles, selon le cadre officiel.
| Critère | Mutuelle | Société d’assurance |
|---|---|---|
| Statut juridique | Société de personnes (Code de la mutualité) | Société de capitaux (Code des assurances) |
| Objectif | Non lucratif | Lucratif |
| Gouvernance | Démocratique (adhérents) | Actionnariale |
| Bénéficiaires | Adhérents | Clients et actionnaires |
| Utilisation des excédents | Réinvestis pour les adhérents | Dividendes pour les actionnaires |
Pour approfondir ce sujet, je vous invite à consulter notre dossier sur la définition et le rôle de la mutuelle santé.
Les autres acteurs de la complémentaire santé
Au-delà des mutuelles, d’autres structures proposent des contrats de complémentaire santé, avec une logique et un cadre différents.
Les sociétés d’assurance : une approche commerciale
Les sociétés d’assurance sont avant tout des entreprises commerciales. Contrairement aux structures solidaires, leur objectif premier reste de générer des bénéfices pour leurs actionnaires. Elles ne dépendent pas du Code de la mutualité. Elles sont régies par le Code des assurances.
Ici, la logique change car elles peuvent sélectionner leurs risques à l’entrée. Un questionnaire de santé est souvent requis avant la souscription. Cela permet à l’assureur d’ajuster ses conditions ou d’appliquer des exclusions.
Par conséquent, les tarifs sont souvent individualisés selon votre âge ou votre situation familiale. Le prix du contrat reflète directement votre profil de risque personnel.
Les institutions de prévoyance : le monde de l’entreprise
Ces organismes fonctionnent à but non lucratif, un point commun qu’ils partagent avec les mutuelles. Toutefois, leur mode de gestion diffère sensiblement. Leur gouvernance est paritaire. Ce sont les représentants des employeurs et des salariés qui pilotent ensemble la structure.
Leur domaine de prédilection reste la protection sociale collective. Vous les rencontrez souvent dans le cadre professionnel. Elles gèrent majoritairement les contrats de groupe obligatoires. Ces couvertures s’appliquent à l’ensemble des salariés d’une même entreprise ou d’une branche professionnelle.
Côté poids économique, elles gèrent environ 17% des cotisations du marché. C’est moins que les 47% des mutuelles ou les 36% des assurances, selon une analyse de la DREES.
Conséquences pratiques pour vous et cas particuliers
Impact sur les garanties et les cotisations
Au quotidien, la différence mutuelle complémentaire santé s’avère souvent peu perceptible pour l’adhérent. Les mécanismes de remboursement des soins et la gestion administrative de votre contrat restent techniquement très similaires, peu importe l’organisme gestionnaire.
La nuance majeure réside souvent dans la politique tarifaire appliquée par la structure. Une vraie mutuelle ne peut légalement pas fixer ses tarifs selon votre état de santé actuel, contrairement aux pratiques de sélection de certaines assurances.
L’objectif consiste donc à comparer objectivement les niveaux de garanties (optique, dentaire, hospitalisation) face à vos besoins réels et au coût de la cotisation. Ne vous focalisez pas uniquement sur l’étiquette juridique de l’organisme.
Le cas de la complémentaire santé solidaire (CSS)
Abordons maintenant la Complémentaire Santé Solidaire (CSS) pour clarifier son statut particulier. Il ne s’agit pas d’un type d’organisme spécifique, mais bien d’une aide de l’État conçue pour faciliter l’accès aux soins.
Ce dispositif s’adresse exclusivement aux foyers disposant de revenus modestes pour sécuriser leur parcours de soin. Il leur permet de bénéficier d’une couverture santé protectrice, soit totalement gratuite, soit moyennant une participation financière très modique.
Pour bien comprendre ce droit qui vous protège peut-être sans que vous le sachiez, voici les éléments structurants:
- Elle remplace définitivement les anciens dispositifs (CMU-C et ACS).
- L’octroi de cette aide dépend strictement de plafonds de ressources annuels.
- La gestion est assurée par votre Caisse d’Assurance Maladie ou des organismes complémentaires habilités.
En définitive, la distinction entre mutuelle et complémentaire santé repose essentiellement sur le statut juridique et les valeurs de l’organisme assureur. Si les mécanismes de remboursement demeurent similaires pour l’adhérent, le choix du contrat doit s’effectuer par une analyse rigoureuse des garanties proposées afin de répondre précisément aux besoins de santé.
FAQ
La complémentaire santé remplace-t-elle la mutuelle ?
Non, ces deux termes ne s’opposent pas, bien qu’ils soient souvent confondus. La complémentaire santé désigne le contrat d’assurance qui vient compléter les remboursements de la Sécurité sociale. La mutuelle, quant à elle, est l’un des types d’organismes qui proposent ce contrat.
Dans le langage courant, on utilise souvent le mot « mutuelle » pour parler du contrat lui-même. Cependant, techniquement, vous souscrivez une complémentaire santé auprès d’une mutuelle, d’une compagnie d’assurance ou d’une institution de prévoyance.
Quelle est la différence fondamentale entre une mutuelle et une complémentaire santé ?
La distinction réside dans la nature de ce que ces termes désignent. La complémentaire santé est le produit (le contrat) dont l’objectif est de prendre en charge tout ou partie de vos dépenses de santé (ticket modérateur, dépassements d’honoraires, optique, dentaire).
La mutuelle est une structure juridique à but non lucratif, régie par le Code de la mutualité. Contrairement à une société commerciale, elle appartient à ses adhérents et fonctionne sur un principe de solidarité et de gouvernance démocratique (« un homme, une voix »).
Qu’est-ce qui distingue une mutuelle mutualiste d’une assurance santé privée ?
La différence majeure est le but poursuivi et le statut juridique. Une mutuelle est une société de personnes à but non lucratif: les excédents sont réinvestis au profit des adhérents pour améliorer les garanties ou limiter les hausses de cotisations. Elle ne pratique pas de sélection médicale à l’entrée.
À l’inverse, une société d’assurance est une entreprise commerciale régie par le Code des assurances. Son objectif est de réaliser des bénéfices pour rémunérer ses actionnaires. Elle peut ajuster ses tarifs de manière plus individualisée en fonction du risque représenté par l’assuré.
Quel est l’intérêt principal de souscrire une complémentaire santé ?
L’intérêt est de réduire votre reste à charge. La Sécurité sociale ne rembourse qu’une partie des frais (souvent 70 % pour une consultation, beaucoup moins pour l’optique ou le dentaire). La complémentaire santé intervient pour couvrir la différence.
Sans ce contrat, le patient doit financer seul le ticket modérateur, le forfait journalier hospitalier ou les dépassements d’honoraires, ce qui peut représenter des sommes très importantes en cas de coup dur.
Faut-il souscrire une complémentaire santé en plus de sa mutuelle ?
Non, cela ferait double emploi. Si vous adhérez à une mutuelle, vous bénéficiez déjà d’une couverture de frais de santé. Ce contrat joue précisément le rôle de complémentaire santé.
Il est inutile de payer deux contrats pour les mêmes prestations de base, car les remboursements ne peuvent jamais excéder les frais réels engagés. Il est préférable d’ajuster les garanties de votre contrat actuel si elles sont insuffisantes.
Quels sont les trois types d’organismes proposant une couverture santé ?
Le marché de la complémentaire santé se partage entre trois acteurs aux statuts juridiques distincts: les mutuelles (régies par le Code de la mutualité, à but non lucratif), les sociétés d’assurance (régies par le Code des assurances, à but lucratif) et les institutions de prévoyance.
Les institutions de prévoyance sont des organismes paritaires à but non lucratif, gérés par les partenaires sociaux. Elles sont spécialisées dans les contrats collectifs d’entreprise et couvrent également les risques d’incapacité, d’invalidité et de décès.
Quelle différence y a-t-il entre une mutuelle et la Complémentaire Santé Solidaire (CSS) ?
La mutuelle est un organisme privé auprès duquel vous souscrivez un contrat payant. La Complémentaire Santé Solidaire (CSS) est une aide de l’État destinée aux personnes aux revenus modestes. Elle remplace l’ancienne CMU-C et l’ACS.
La CSS permet d’accéder à une complémentaire santé gratuitement ou pour moins d’un euro par jour, sans dépassement d’honoraires. Elle peut être gérée soit par votre caisse d’Assurance Maladie, soit par un organisme complémentaire (mutuelle ou assurance) inscrit sur la liste officielle.