Un accord mutuelle désigne le document ou la convention qui formalise les garanties de remboursement entre l’assuré et son organisme complémentaire. Il peut prendre plusieurs formes : accord contractuel à la souscription, accord de tiers payant chez un professionnel de santé, ou accord de prise en charge préalable pour certains soins. Les modalités de modification ou de résiliation sont encadrées par la loi, notamment la loi Hamon pour les contrats individuels et la loi Évin pour les contrats collectifs d’entreprise.
Le terme « accord mutuelle » recouvre plusieurs réalités distinctes dans le fonctionnement des complémentaires santé : le contrat lui-même, la convention de tiers payant établie avec un professionnel de santé, ou encore une autorisation préalable pour des soins spécifiques. Comprendre ces différences permet de mieux appréhender ses droits et les démarches disponibles, notamment en matière de résiliation de la mutuelle.
- Ce que recouvre un accord de mutuelle santé
- Les différents types d’accords selon le contrat
- Modifier, suspendre ou résilier un accord de mutuelle
- Consulter et gérer son accord mutuelle en ligne
Ce que recouvre un accord de mutuelle santé
Dans le langage courant, l’expression « accord mutuelle » recouvre trois réalités bien distinctes qu’il convient de ne pas confondre.
La première correspond au contrat de complémentaire santé lui-même. Ce document formalise l’ensemble des garanties de remboursement auxquelles l’assuré a souscrit. Selon service-public.fr, la complémentaire santé prend en charge tout ou partie du ticket modérateur, c’est-à-dire la part des frais médicaux restant à la charge de l’assuré après remboursement de la Sécurité sociale. Les niveaux de garantie varient selon le contrat souscrit et peuvent couvrir les consultations, l’hospitalisation, l’optique, le dentaire ou l’audiologie.
Le contrat peut être individuel (souscrit directement auprès d’un assureur ou d’une mutuelle) ou collectif (proposé par l’employeur dans le cadre d’une mutuelle d’entreprise). La mutuelle d’entreprise est obligatoire pour les salariés du secteur privé depuis le 1er janvier 2016, en application de l’accord national interprofessionnel de 2013.
La deuxième réalité désigne l’accord de tiers payant : la convention qui permet à l’assuré de ne pas avancer les frais pris en charge par sa mutuelle chez un professionnel de santé conventionné, selon Ameli. Ce mécanisme repose sur la présentation de la carte mutuelle lors de la consultation ou de l’acte de soin.
La troisième réalité est l’accord de prise en charge préalable : une autorisation que certaines mutuelles exigent avant la réalisation de soins coûteux, tels que les prothèses dentaires, les audioprothèses ou l’optique au-delà d’un certain plafond. L’absence de cet accord peut réduire le remboursement, conformément aux conditions générales du contrat.
Les différents types d’accords selon le contrat
Les trois types d’accords propres à l’écosystème mutuelle répondent à des logiques différentes et s’appliquent dans des situations distinctes. Le tableau ci-dessous en synthétise les caractéristiques essentielles.
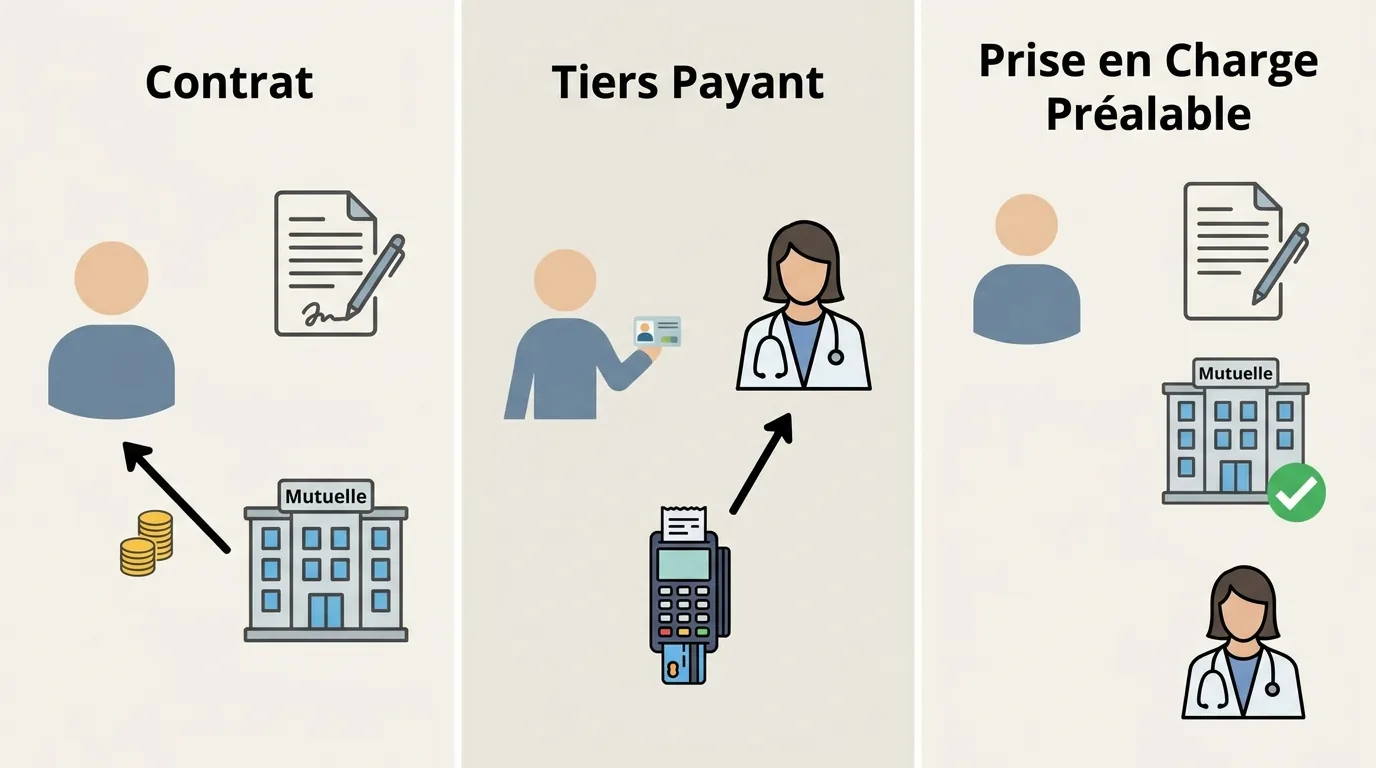
L’accord de garanties est le socle contractuel : il définit, dès la souscription, les plafonds de remboursement et les postes couverts. Il relève du contrat responsable, un cadre réglementaire qui impose aux mutuelles de respecter certaines règles de couverture minimale, notamment en matière de ticket modérateur.
L’accord de tiers payant fonctionne différemment : il n’est pas négocié individuellement mais découle d’une convention nationale entre l’organisme mutualiste et les professionnels de santé. Lorsqu’un professionnel est conventionné avec la mutuelle de l’assuré, le règlement de la part complémentaire s’effectue directement entre eux, sans avance de frais pour l’assuré. Ce mécanisme est décrit par Ameli dans son fonctionnement global de prise en charge complémentaire.
L’accord de prise en charge préalable requiert une démarche active de l’assuré ou du médecin prescripteur avant les soins. Les conditions générales de chaque contrat précisent les actes concernés et les délais de réponse de l’organisme. Le défaut de demande préalable peut entraîner une réduction, voire un refus de remboursement sur la part complémentaire.
Modifier, suspendre ou résilier un accord de mutuelle
Les règles encadrant l’évolution d’un accord mutuelle varient selon la nature du contrat (individuel ou collectif) et les clauses spécifiques stipulées dans les conditions générales.
Modification des garanties
La modification des garanties complémentaires en cours de contrat est possible mais soumise à des conditions. Pour un contrat individuel, toute modification substantielle (changement de niveau de couverture, ajout d’options) est généralement subordonnée à un accord écrit des deux parties. Certains contrats prévoient une date anniversaire comme unique fenêtre de modification. Les conditions générales précisent les délais de préavis applicables, qui varient selon les organismes.
Suspension temporaire
La suspension d’un contrat de mutuelle est une possibilité prévue par certains contrats dans des situations spécifiques : expatriation temporaire, longue maladie entraînant une prise en charge totale par un régime spécial, ou perte d’emploi avec bascule vers la portabilité. Cette suspension n’est pas de droit : elle doit être expressément prévue dans les conditions générales du contrat.
Résiliation
Pour les contrats individuels, la loi Hamon (loi Consommation de 2014) permet de résilier à tout moment après un an d’adhésion, sans frais ni justification à fournir. La demande de résiliation peut être adressée directement au nouvel organisme qui en informe l’ancien.
Pour les contrats collectifs d’entreprise, les règles diffèrent. La loi Évin prévoit qu’un salarié quittant l’entreprise peut conserver sa mutuelle collective pendant une durée maximale de douze mois. Ce droit à la portabilité de la mutuelle après démission est conditionné à l’absence de rupture pour faute lourde et à d’autres critères précis définis par la loi. Au-delà de cette période, l’ancien salarié doit souscrire un contrat individuel s’il souhaite maintenir une couverture complémentaire.
Les salariés dont la situation professionnelle évolue (changement d’employeur, passage au statut de fonctionnaire, départ à la retraite) doivent vérifier les conditions propres à leur contrat, en particulier les délais légaux qui s’appliquent à des types de contrats distincts et ne sont pas universels.
Consulter et gérer son accord mutuelle en ligne
La gestion d’un accord mutuelle passe aujourd’hui quasi exclusivement par l’espace client en ligne de l’organisme mutualiste. Ces interfaces permettent généralement d’accéder aux attestations de droits, de consulter les garanties détaillées, de télécharger les relevés de remboursement et de soumettre une demande d’accord de prise en charge préalable.
L’accès à cet espace client de la mutuelle nécessite la création d’un compte avec les identifiants fournis à la souscription. En cas de perte, la procédure de réinitialisation est disponible directement depuis la page de connexion de l’organisme.
Pour les agents de la fonction publique, la situation présente une spécificité : la mutuelle peut être liée au statut via le mécanisme de disponibilité d’office et mutuelle fonctionnaire, ce qui modifie les conditions d’accès et de maintien de la couverture lors de certaines situations administratives.
La dématérialisation des démarches facilite la consultation des droits et le suivi des remboursements. Toutefois, certains actes de gestion, tels que la modification des niveaux de garantie ou la résiliation formelle du contrat, restent soumis à des délais légaux incompressibles que l’interface en ligne ne peut pas supprimer. Avant toute démarche de résiliation ou de changement de contrat, les modalités précises sont à vérifier dans les conditions générales transmises lors de la souscription.
| Type d’accord | À quoi il sert | Qui le déclenche | Encadrement légal |
|---|---|---|---|
| Accord de garanties (contrat) | Définit les remboursements complémentaires | Souscription ou modification du contrat | Code des assurances, contrat responsable |
| Accord de tiers payant | Évite l’avance de frais chez le professionnel de santé | Professionnel conventionné + carte mutuelle | Convention nationale, service-public.fr |
| Accord de prise en charge préalable | Autorise certains soins coûteux avant réalisation | Demande de l’assuré ou du médecin | Conditions générales du contrat |
Sources : généralités sur la mutuelle santé (service-public.fr), ticket modérateur et reste à charge (Ameli), données en vigueur au 2026-08-09
Questions fréquentes
Qu’est-ce qu’un accord de mutuelle santé ?
Un accord de mutuelle santé peut désigner trois choses selon le contexte : le contrat de complémentaire santé lui-même, qui définit les niveaux de garantie et les plafonds de remboursement ; l’accord de tiers payant, qui permet de ne pas avancer les frais pris en charge chez un professionnel conventionné ; ou l’accord de prise en charge préalable, requis par certains organismes avant des soins coûteux comme les prothèses dentaires ou les audioprothèses. Chacune de ces formes repose sur des règles et des déclencheurs distincts.
Peut-on modifier les garanties de sa mutuelle en cours de contrat ?
La modification des garanties en cours de contrat est possible, mais ses modalités dépendent des conditions générales du contrat souscrit. Pour un contrat individuel, elle intervient souvent à la date anniversaire du contrat et suppose l’accord de l’organisme. Certains contrats autorisent une modification en dehors de cette date en cas de changement de situation (mariage, naissance, perte d’emploi). Les conditions exactes, notamment les délais de préavis, figurent dans les conditions générales remises à la souscription.
Comment résilier sa mutuelle santé sans pénalité ?
Pour un contrat individuel, la loi Hamon permet de résilier à tout moment après un an d’adhésion, sans frais ni justification. La demande peut être transmise directement au nouvel organisme, qui se charge d’informer l’ancien assureur. Pour un contrat collectif d’entreprise, les règles sont différentes : la résiliation à l’initiative du salarié est encadrée et ne suit pas les mêmes délais. Dans les deux cas, les conditions générales du contrat précisent les modalités pratiques à respecter.