Le choix d’un opticien influe directement sur le niveau de remboursement obtenu par la mutuelle : seuls les opticiens ayant adhéré au dispositif 100% Santé peuvent proposer des équipements sans reste à charge. Un opticien partenaire de votre complémentaire permet généralement d’activer le tiers payant intégral, évitant toute avance de frais. Au-delà du remboursement, la qualité du conseil, notamment pour les verres progressifs, reste un critère déterminant que les classements commerciaux ne mesurent pas toujours.
Le choix d’un opticien dépasse la simple proximité géographique ou l’attractivité des vitrines. Selon le statut conventionnel de l’opticien et son appartenance au réseau de votre mutuelle complémentaire, les modalités de remboursement optique par la mutuelle varient sensiblement. Ce guide présente les critères concrets à évaluer, les différences entre modèles commerciaux et les mécanismes de remboursement à connaître avant de prendre rendez-vous.
- Les critères pour évaluer la compétence d’un opticien
- Conventionné ou non-conventionné : impact sur le remboursement
- Réseaux d’opticiens partenaires des mutuelles
- Indépendant, enseigne nationale ou opticien en ligne : comment choisir
Les critères pour évaluer la compétence d’un opticien
La compétence d’un opticien-lunetier s’évalue sur plusieurs dimensions qui ne ressortent pas des classements par enseigne. Voici les principaux signaux à observer lors d’une première visite.
L’expertise technique en adaptation visuelle
L’adaptation des verres progressifs constitue l’un des actes les plus délicats du métier d’opticien. Un équipement mal ajusté entraîne fatigue visuelle, maux de tête et port abandonné. Un opticien compétent prend le temps de réaliser une prise de mesures précise (hauteurs pupillaires, distance nasopupillaire, angle pantoscopique) avant de valider la commande. Cette étape, non automatisable, distingue un suivi personnalisé d’une simple vente.
Pour les corrections complexes (fort astigmatisme, presbytie débutante, strabisme), la capacité à orienter vers un bilan orthoptique ou à travailler en coordination avec l’ophtalmologiste prescripteur est également un indicateur de sérieux professionnel.
La qualité du conseil et l’assortiment proposé
Un opticien de qualité propose un assortiment couvrant plusieurs gammes de prix, y compris les équipements du panier 100% Santé (classe A), sans orienter systématiquement vers les options les plus onéreuses. La capacité à expliquer clairement les différences entre types de verres (antireflets, traitement UV, indice) et entre matériaux de monture fait partie du conseil attendu.
Les délais de livraison annoncés et le service après-vente (réglages gratuits, garantie en cas de casse) sont aussi des éléments à vérifier avant de s’engager, notamment pour les équipements dont le renouvellement des lunettes tous les deux ans est soumis à conditions selon l’âge et la variation de la correction.
La validité de l’ordonnance ophtalmologique
Avant toute démarche, la validité de l’ordonnance ophtalmologique doit être vérifiée. Selon Service-Public.fr, la durée de validité est d’un an pour les enfants de moins de 16 ans, de trois ans pour les adultes portant des verres unifocaux, et peut atteindre cinq ans sous certaines conditions selon l’âge de l’assuré. Un opticien sérieux vérifie systématiquement cette validité avant d’enregistrer la commande.
Conventionné ou non-conventionné : impact sur le remboursement
Le statut conventionnel d’un opticien détermine directement l’accès à certains mécanismes de remboursement. Il est distinct du conventionnement applicable aux médecins (secteur 1, secteur 2), mais il conditionne l’éligibilité au panier 100% Santé et, en partie, au tiers payant.
L’adhésion au dispositif 100% Santé
Le panier 100% Santé garantit un remboursement sans reste à charge pour les équipements de classe A, uniquement chez les opticiens ayant adhéré au dispositif. Les opticiens conventionnés s’engagent à proposer au moins un équipement de ce panier à tout patient qui en fait la demande, conformément aux obligations fixées par Ameli. Un opticien non adhérent ne peut pas délivrer d’équipement classe A ouvrant droit à ce niveau de prise en charge.
Pour les équipements de classe B (panier libre), les remboursements de la Sécurité sociale sont calculés sur la base du tarif de convention, selon les barèmes Ameli : le tarif de référence de la monture est fixé à un niveau très bas en panier libre, et les verres sont pris en charge sur une base variable selon le type de correction. La mutuelle complète ensuite selon les garanties du contrat souscrit.
Le tiers payant chez l’opticien
Le tiers payant permet à l’assuré de ne pas avancer les frais pris en charge par la Sécurité sociale et, selon l’accord de l’opticien, par la mutuelle complémentaire. Ce mécanisme n’est pas automatiquement intégral chez tous les opticiens conventionnés : la part mutuelle du tiers payant dépend d’un accord entre l’opticien et la complémentaire, souvent via un réseau partenaire. Pour en bénéficier, l’assuré présente sa carte Vitale et son attestation de mutuelle au moment de la commande, comme l’explique le calcul du ticket modérateur sur Ameli.
Réseaux d’opticiens partenaires des mutuelles
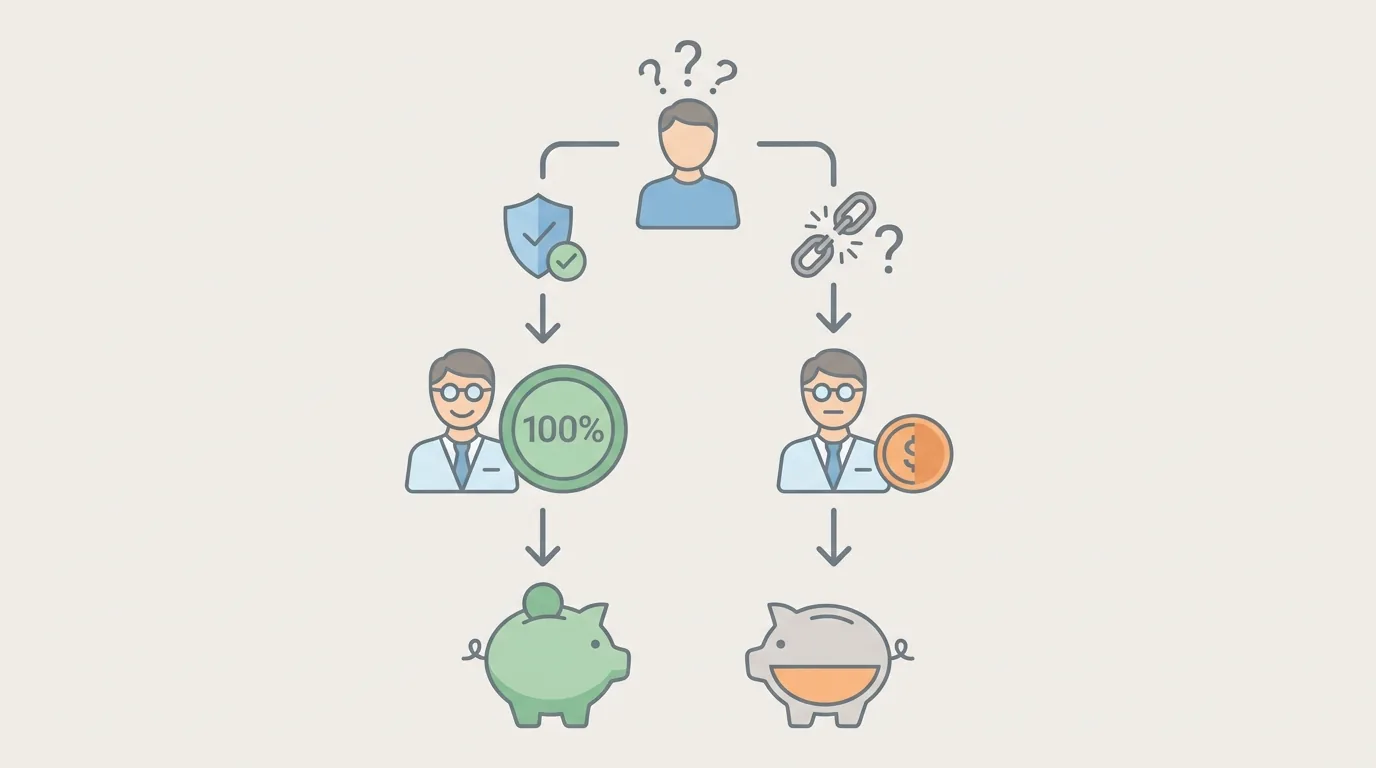
Les mutuelles complémentaires constituent des réseaux d’opticiens partenaires avec lesquels elles ont négocié des conditions de prise en charge spécifiques. Passer par un opticien du réseau de sa complémentaire présente généralement deux avantages concrets : l’activation du tiers payant sur la part mutuelle et, selon les contrats, des plafonds de remboursement plus élevés que hors réseau.
Comment vérifier l’appartenance d’un opticien au réseau
Chaque mutuelle met à disposition un annuaire en ligne ou une application permettant de rechercher les opticiens partenaires par code postal. La vérification s’effectue avant la commande, car un opticien peut avoir quitté le réseau depuis la dernière mise à jour de l’annuaire. Il est également possible de contacter directement l’opticien pour lui demander s’il est référencé auprès de la complémentaire concernée.
Hors réseau, le remboursement de la part mutuelle s’effectue sur présentation de la facture, dans les délais et plafonds prévus par le contrat. Le tiers payant sur la part complémentaire n’est alors généralement pas disponible, ce qui implique une avance de frais.
Réseaux de soins et liberté de choix
Les réseaux de soins sont encadrés par la loi. L’assuré conserve la liberté de choisir un opticien hors réseau, mais les garanties contractuelles hors réseau peuvent être moins favorables. Ce point mérite d’être vérifié dans les conditions générales du contrat mutuelle avant toute décision. Pour approfondir les critères de classement des enseignes, le comparatif des opticiens disponible sur ce site détaille les différences observées entre les principales structures.
Indépendant, enseigne nationale ou opticien en ligne : comment choisir
Les trois modèles commerciaux présents sur le marché de l’optique répondent à des besoins différents. Leur comparaison sur les critères de service, de remboursement et de suivi permet d’orienter le choix selon le profil de l’assuré.
L’opticien indépendant
L’opticien indépendant offre généralement un suivi personnalisé sur la durée et une relation de proximité avec le prescripteur ophtalmologiste local. Son adhésion au dispositif 100% Santé et à un réseau mutuelle dépend de ses choix professionnels individuels : le vérifier directement auprès de lui. Le service après-vente (réglages, retouches) est souvent pris en charge sans délai supplémentaire.
L’enseigne nationale
Les enseignes nationales disposent généralement d’accords avec de nombreuses mutuelles complémentaires, facilitant l’activation du tiers payant. L’accès au panier 100% Santé est variable selon les politiques commerciales de chaque enseigne. Le service après-vente est standardisé selon les procédures internes du réseau, ce qui peut représenter un avantage de cohérence ou une limite selon les cas.
L’opticien en ligne
L’achat de lunettes en ligne ne permet pas l’examen de vue en magasin et exclut l’accès au panier 100% Santé, qui requiert une délivrance physique, selon Ameli. Le tiers payant mutuelle y est rarement disponible. Ce canal peut convenir pour un renouvellement à correction stable, sur ordonnance valide et sans besoin d’adaptation spécifique. Pour les corrections complexes (verres progressifs, fort astigmatisme) ou les primo-équipements, l’absence d’examen en magasin constitue une limite fonctionnelle significative.
La fréquence de renouvellement des équipements optiques est encadrée : les règles sur le renouvellement des lunettes tous les deux ans varient selon l’âge et l’évolution de la correction, ce qui influe sur l’intérêt d’un suivi par un opticien partenaire sur la durée plutôt que d’une commande ponctuelle en ligne.
Le choix entre ces trois modèles dépend donc moins d’une hiérarchie de qualité que d’une adéquation avec le profil de correction, les garanties du contrat mutuelle et les besoins de suivi dans le temps.
| Type d’opticien | Accès panier 100% Santé | Tiers payant mutuelle | Service après-vente |
|---|---|---|---|
| Opticien conventionné 100% Santé | Oui (obligatoire par contrat) | Généralement oui si réseau partenaire | En magasin, suivi direct |
| Opticien conventionné hors 100% Santé | Non | Selon réseau mutuelle | En magasin, suivi direct |
| Enseigne nationale | Variable selon enseigne | Souvent oui (accords réseau) | Standardisé selon politique enseigne |
| Opticien en ligne | Non (pas d’examen en magasin) | Rarement | Limité, retour par courrier |
| Opticien indépendant | Si adhésion au dispositif | Selon accord mutuelle | Personnalisé |
Le choix d’un opticien se résout donc en croisant trois variables : son statut conventionnel, son appartenance au réseau de votre mutuelle, et la qualité de son diagnostic visuel. Cette combinaison détermine à la fois votre reste à charge et la fiabilité de votre correction. Au-delà de l’équipement optique, adapter votre complémentaire santé à votre profil personnel permet de maximiser les remboursements sur l’ensemble des soins : choisir entre une mutuelle famille ou individuelle selon votre situation facilite cette optimisation.
Questions fréquentes
Un opticien conventionné est-il obligé d’accepter le tiers payant ?
Un opticien conventionné au titre du dispositif 100% Santé s’engage à proposer les équipements de classe A sans reste à charge. En revanche, l’acceptation du tiers payant sur la part mutuelle n’est pas automatique : elle dépend d’un accord entre l’opticien et la complémentaire, souvent dans le cadre d’un réseau partenaire. La part Sécurité sociale du tiers payant est quant à elle accessible indépendamment du réseau, sur présentation de la carte Vitale.
Comment vérifier si un opticien est dans le réseau de ma mutuelle ?
La vérification s’effectue via l’espace adhérent en ligne de la mutuelle, qui met généralement à disposition un annuaire ou un moteur de recherche par localisation. Effectuer cette vérification avant la commande, car les opticiens peuvent rejoindre ou quitter un réseau en cours d’année. Un appel direct à l’opticien pour confirmer son référencement auprès de la complémentaire concernée reste la méthode la plus fiable.
Quelle est la différence entre un opticien indépendant et une enseigne nationale ?
Un opticien indépendant exerce à titre individuel ou en petite structure, avec une politique commerciale et de partenariat propre. Une enseigne nationale appartient à un réseau commercial dont les accords avec les mutuelles, les gammes de produits et les procédures de service après-vente sont standardisés. Ni l’un ni l’autre ne garantit par nature une meilleure qualité de conseil : c’est l’adhésion au panier 100% Santé et l’appartenance au réseau de la complémentaire concernée qui déterminent les conditions de remboursement.