Le tableau de garanties est le document contractuel qui précise, poste par poste, ce que la complémentaire santé rembourse en complément de la Sécurité sociale. Il existe trois modes de remboursement principaux : forfait en euros, pourcentage de la BRSS (Base de Remboursement de la Sécurité Sociale) ou prise en charge des frais réels. Le reste à charge final dépend du taux Sécu, du niveau de garantie de la mutuelle et d’un éventuel dépassement d’honoraires. Ce document est accessible dans l’espace adhérent en ligne ou dans le livret contractuel remis à la souscription.
Le tableau de garanties d’une mutuelle détermine précisément ce que la complémentaire santé prend en charge, acte par acte. Savoir comment lire un tableau de garanties permet d’éviter les mauvaises surprises au moment du remboursement et de comparer deux contrats sur des bases objectives.
- Définition et structure du tableau de garanties
- Les trois modes de remboursement dans un tableau de garanties
- Exemple chiffré : décomposer un remboursement avec un tableau de garanties
- Où trouver le tableau de garanties de sa mutuelle
Définition et structure du tableau de garanties
Le tableau de garanties est le document contractuel central d’une complémentaire santé. Il liste, poste par poste, les montants ou pourcentages remboursés par la mutuelle pour chaque catégorie de soins. Sa remise avant la souscription est une obligation réglementaire, telle que rappelée par Service-Public.fr sur les généralités des complémentaires santé.
La structure d’un tableau de garanties suit généralement les grandes familles de soins :
- Hospitalisation : forfait journalier, chambre particulière, frais de séjour.
- Soins courants : consultations de médecins généralistes et spécialistes, actes paramédicaux, médicaments.
- Optique : montures, verres, lentilles.
- Dentaire : soins conservateurs, prothèses, orthodontie.
- Audiologie : appareils auditifs.
Pour chaque poste, le tableau indique le niveau de prise en charge de la mutuelle, exprimé selon l’un des trois modes de remboursement détaillés dans la section suivante. Plusieurs notions techniques apparaissent systématiquement dans ces tableaux :
- La BRSS (Base de Remboursement de la Sécurité Sociale), aussi appelée tarif de convention (TC) : montant de référence fixé par la Sécurité sociale sur lequel s’appliquent les taux de remboursement. Pour une consultation chez un médecin généraliste en secteur 1, la BRSS est de 25 €, selon Ameli.
- Le ticket modérateur : part de la BRSS restant à la charge de l’assuré après remboursement de la Sécurité sociale. Sur une consultation secteur 1, il correspond à 30 % de la BRSS, soit 7,50 €. La définition du ticket modérateur sur Ameli précise les cas d’exonération, notamment pour les assurés en ALD (affection longue durée) ou en maternité.
- Le reste à charge : somme qui demeure à payer après remboursements cumulés de la Sécurité sociale et de la mutuelle.
Les contrats responsables, qui représentent la grande majorité des contrats individuels et collectifs, doivent respecter un cadre réglementaire précis : prise en charge obligatoire du ticket modérateur sur la plupart des actes, plafonnement de la couverture des dépassements d’honoraires, et intégration du dispositif 100 % Santé (remboursement sans reste à charge sur les équipements de classe A en optique, dentaire et audiologie).
Les trois modes de remboursement dans un tableau de garanties
La lecture d’un tableau de garanties repose sur la compréhension de trois mécanismes de prise en charge. Chaque ligne du tableau renvoie à l’un d’eux, et les combiner permet de calculer son reste à charge réel.
Le pourcentage de la BRSS
Le mode le plus courant. La mutuelle rembourse un pourcentage du tarif de convention. Une garantie exprimée à 100 % TC signifie que la mutuelle prend en charge la totalité de la BRSS, ce qui équivaut à couvrir le ticket modérateur (30 % de la BRSS pour une consultation). Une garantie à 150 % TC couvre la BRSS plus une fraction des dépassements d’honoraires. Ce mode est prévisible mais ne couvre pas intégralement les dépassements si le pourcentage est insuffisant. La définition complète du ticket modérateur détaille comment ce taux s’articule avec le remboursement Sécu.
Le forfait en euros
La mutuelle verse un montant fixe par acte ou par période (annuelle le plus souvent). Ce forfait est simple à lire : 5 € par consultation, 200 € par an pour l’optique. L’avantage est sa lisibilité immédiate ; la limite tient au fait que le forfait peut se révéler insuffisant pour des actes coûteux ou des besoins fréquents.
Les frais réels
La mutuelle prend en charge le reste à charge effectif après remboursement de la Sécurité sociale, c’est-à-dire le ticket modérateur ET les éventuels dépassements d’honoraires. C’est le niveau de couverture le plus complet, qui supprime ou réduit très fortement le reste à charge. Ce mode correspond généralement à des contrats avec une cotisation plus élevée, les niveaux de garantie variant selon le contrat souscrit.
Dans les contrats responsables, la prise en charge des dépassements d’honoraires est plafonnée réglementairement selon le secteur d’exercice du praticien, ce qui limite de facto la couverture en frais réels sur les praticiens en secteur 2 ou 3.
Exemple chiffré : décomposer un remboursement avec un tableau de garanties
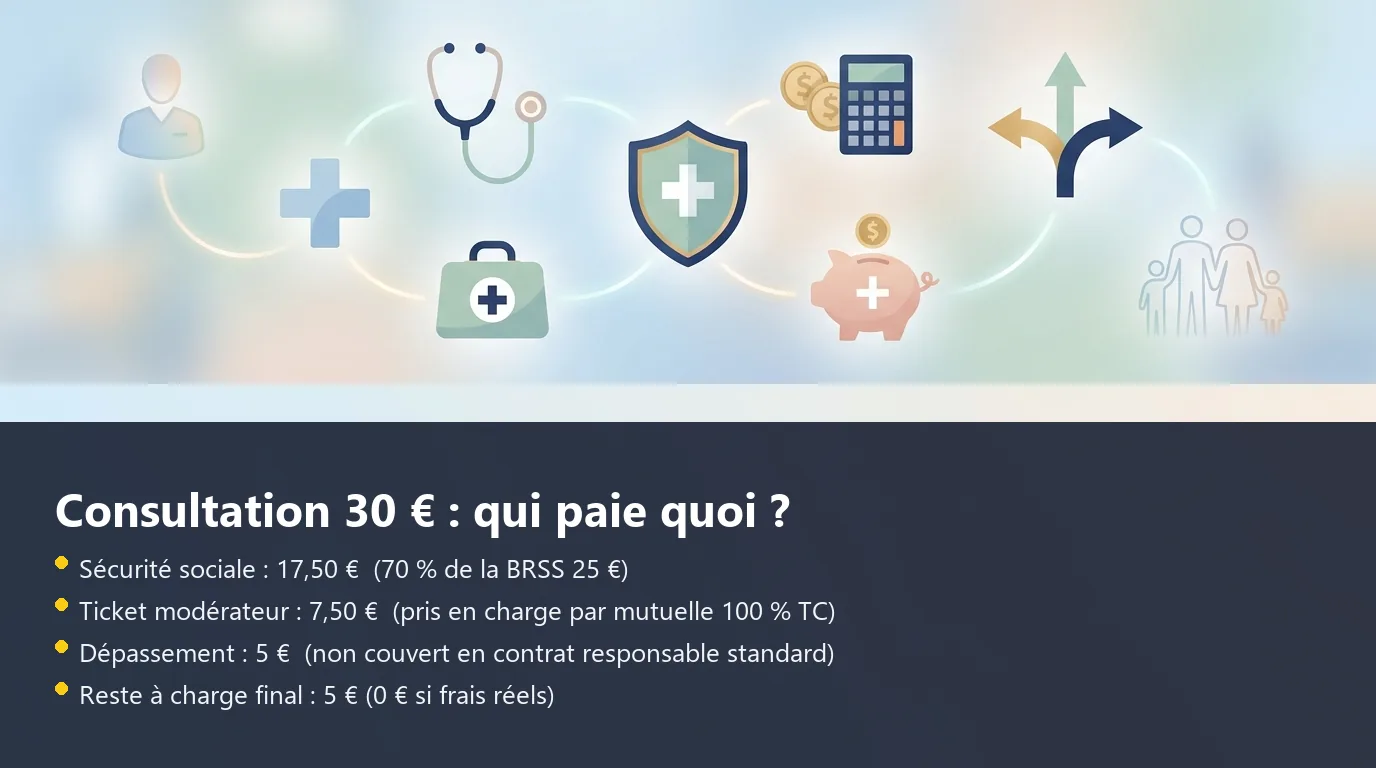
Pour illustrer concrètement la lecture d’un tableau de garanties, prenons le cas d’une consultation chez un médecin généraliste en secteur 1, facturée 30 €. Cet exemple s’appuie exclusivement sur les données Ameli en vigueur.
La décomposition de base
La BRSS (tarif de convention) pour ce type de consultation est de 25 €, selon Ameli. La Sécurité sociale rembourse 70 % de cette BRSS, soit 17,50 €. Le ticket modérateur, qui représente 30 % de la BRSS, s’élève à 7,50 €. Par ailleurs, le médecin a facturé 30 € alors que la BRSS est de 25 € : le dépassement d’honoraires est donc de 5 €.
Au total, avant intervention de la mutuelle, l’assuré supporte 12,50 € (ticket modérateur de 7,50 € + dépassement de 5 €).
Selon le niveau de garantie de la mutuelle
Le tableau de garanties détermine ce que la mutuelle couvre sur ces 12,50 € :
- Mutuelle à 100 % TC : couvre le ticket modérateur de 7,50 €. Le dépassement de 5 € n’est pas couvert dans le cadre d’un contrat responsable standard. Reste à charge final : 5 €.
- Mutuelle en frais réels : couvre le ticket modérateur (7,50 €) et, selon les plafonds du contrat et le secteur d’exercice, tout ou partie du dépassement. Reste à charge final : 0 € à 5 € selon les conditions contractuelles.
Ces chiffres illustrent pourquoi la formulation du tableau de garanties est déterminante : une garantie à « 100 % TC » ne signifie pas une prise en charge totale des honoraires lorsqu’un dépassement est pratiqué. Le détail du remboursement d’une consultation à 30 € permet d’approfondir ces calculs selon différents profils de mutuelle.
Où trouver le tableau de garanties de sa mutuelle
Le tableau de garanties est accessible par plusieurs canaux, et sa remise préalable à la souscription est encadrée réglementairement.
L’espace adhérent en ligne
La plupart des mutuelles mettent à disposition le tableau de garanties dans l’espace personnel en ligne de l’adhérent. Ce canal permet de consulter son tableau de garanties dans l’espace client et d’accéder aux documents contractuels à tout moment. Il est également possible de retrouver ses garanties via l’espace adhérent de sa mutuelle pour d’autres organismes proposant ce service en ligne.
Le livret contractuel et les documents de souscription
Lors de la souscription, la remise d’un document d’information standardisé (DIS) est obligatoire. Ce document contient ou renvoie au tableau de garanties. Il constitue la référence contractuelle en cas de litige sur les niveaux de remboursement.
Le service client de la mutuelle
En l’absence d’accès numérique ou en cas de doute sur l’interprétation d’une ligne du tableau, le service client de la mutuelle peut fournir le document et en expliquer les modalités de lecture. Une demande écrite (courrier ou messagerie sécurisée) garantit une trace de la réponse obtenue.
Le tableau de garanties est un outil de comparaison entre contrats à condition d’observer les mêmes postes de soins et les mêmes modes de remboursement. Les niveaux de garantie varient significativement d’un contrat à l’autre, et les taux de remboursement de la Sécurité sociale peuvent évoluer à chaque loi de financement de la Sécurité sociale (PLFSS).
Calculs basés sur la BRSS consultation médecin généraliste secteur 1 (25 €) et le taux Sécu de 70 %, données Ameli en vigueur au 2026-05-21.
| Mode de remboursement | Mécanisme | Exemple sur consultation 30 € | Avantage / limite |
|---|---|---|---|
| Pourcentage de la BRSS | % appliqué sur le tarif de convention (TC) | 100 % TC = 25 € → couvre 17,50 € (part Sécu) + 7,50 € (ticket modérateur) | Prévisible ; ne couvre pas les dépassements si % < 100 % TC + dépassement |
| Forfait en euros | Montant fixe par acte ou par an | Ex. : 5 € par consultation (plafond annuel possible) | Simple à lire ; peut être insuffisant sur actes coûteux |
| Frais réels | Remboursement du reste à charge effectif après Sécu | Couvre le ticket modérateur ET le dépassement d’honoraires | Couverture maximale ; tarif de cotisation généralement plus élevé |
Questions fréquentes
Comment calculer le remboursement réel d’une consultation avec sa mutuelle ?
Le calcul s’effectue en trois étapes. La Sécurité sociale rembourse 70 % de la BRSS (25 € pour une consultation généraliste secteur 1), soit 17,50 €. Le ticket modérateur restant (7,50 €) est pris en charge par la mutuelle selon le niveau de garantie indiqué dans le tableau. Si le médecin pratique un dépassement d’honoraires, seul un contrat garantissant les frais réels ou un pourcentage suffisant du tarif de convention en couvre tout ou partie. Les taux de remboursement Sécu sont disponibles sur Ameli ; les niveaux de garantie mutuelle figurent dans le tableau de garanties du contrat.
Qu’est-ce que la BRSS dans un tableau de garanties ?
La BRSS (Base de Remboursement de la Sécurité Sociale), également appelée tarif de convention, est le montant de référence fixé par l’Assurance maladie pour chaque acte médical. C’est sur cette base que s’appliquent les taux de remboursement : la Sécurité sociale rembourse un pourcentage de la BRSS, et la mutuelle complète selon les garanties souscrites. Pour une consultation chez un médecin généraliste en secteur 1, la BRSS est de 25 €, selon Ameli. Un médecin en secteur 2 peut facturer au-delà de cette base, créant un dépassement d’honoraires que la Sécurité sociale ne prend pas en charge.
Où trouver le tableau de garanties de sa mutuelle ?
Le tableau de garanties figure dans le livret contractuel remis à la souscription et dans l’espace adhérent en ligne de la mutuelle. Sa remise avant la signature du contrat est une obligation réglementaire, rappelée par Service-Public.fr. En cas de perte ou de difficulté d’accès, le service client de la mutuelle est en mesure de le fournir à nouveau, par courrier ou via la messagerie sécurisée de l’espace adhérent.