- L’Assurance Maladie obligatoire applique un tarif de convention fixe et un taux de remboursement qui ne couvrent pas les frais réels des soins dentaires.
- La disparité des honoraires entre les praticiens et le ticket modérateur représentent une source importante de reste à charge financier pour les assurés.
- Les organismes complémentaires interviennent en articulation précise avec la Sécurité sociale pour améliorer la prise en charge des soins dentaires.
- Le dispositif 100 % Santé offre une garantie alternative pour maîtriser votre budget santé dentaire.
Face à la disparité des honoraires pratiqués et à la technicité des bases de calcul, évaluer le reste à charge financier de ses soins dentaires constitue une source d’inquiétude pour de nombreux assurés. Ce dossier complet explicite le fonctionnement du remboursement mutuelle dentaire, en détaillant l’articulation précise entre la prise en charge de la Sécurité sociale et l’intervention des organismes complémentaires. En examinant les garanties exprimées en pourcentages ou aux frais réels ainsi que le dispositif 100 % Santé, vous disposerez des éléments méthodologiques requis pour maîtriser votre budget santé.
- La base du remboursement dentaire : le rôle de la Sécurité sociale
- L’intervention de la complémentaire santé : comment ça marche ?
- La réforme 100 % santé : des soins sans reste à charge ?
- Prothèses, orthodontie, implants : les cas spécifiques
- Bien choisir son contrat de mutuelle dentaire
La base du remboursement dentaire : le rôle de la Sécurité sociale
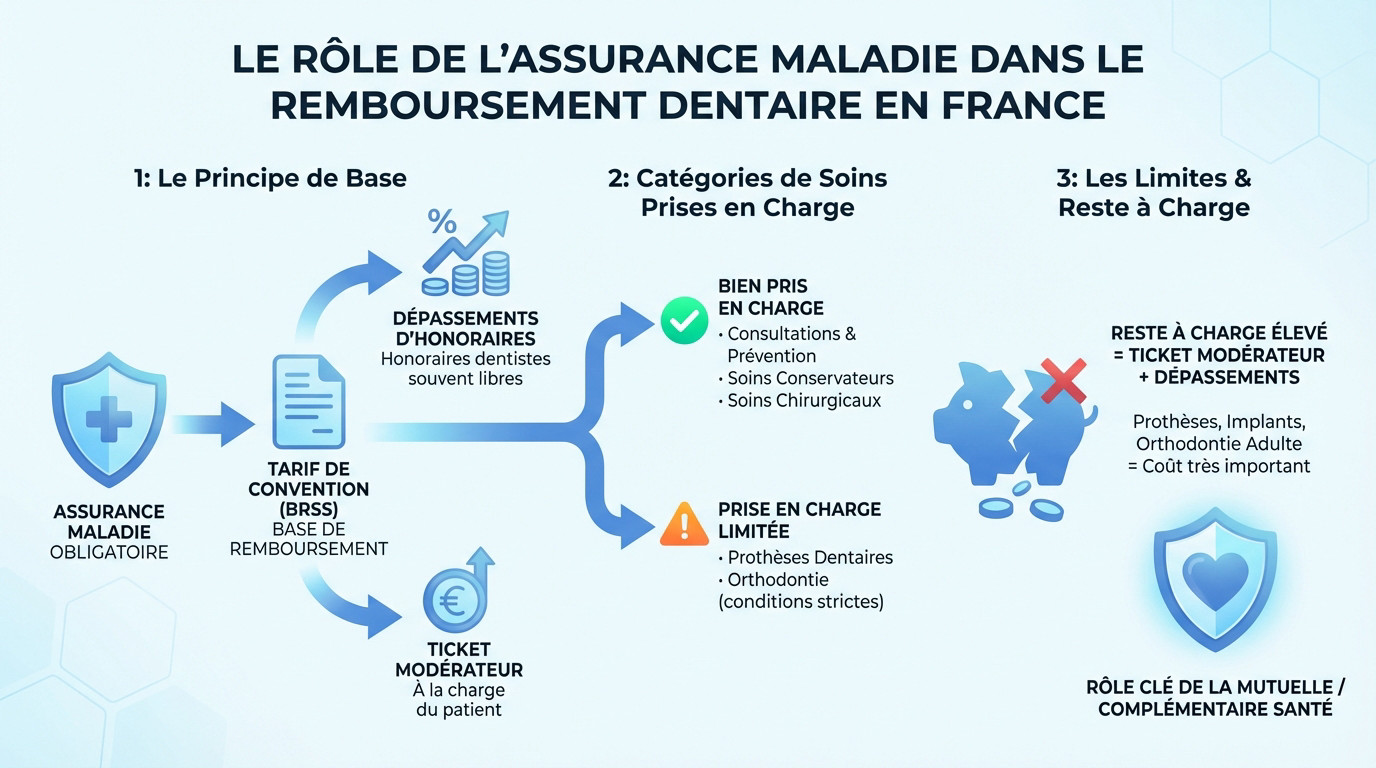
Le principe du tarif de convention et de la base de remboursement
Notre système de santé repose sur un double pilier. D’abord, l’Assurance Maladie obligatoire. Elle ne couvre pas les frais réels, mais se base sur un tarif de convention fixe.
Elle applique un taux sur ce montant, souvent 60 % pour les soins dentaires. Le reste, appelé ticket modérateur, est à votre charge.
Or, les honoraires des dentistes sont souvent libres et dépassent ce tarif de base.
Les grandes catégories de soins prises en charge
La participation de la Sécurité sociale varie selon la nature de l’acte. Tous les soins ne sont pas logés à la même enseigne.
Voici comment se décompose généralement :
- Les consultations et soins de prévention (visite de contrôle, détartrage).
- Les soins conservateurs (traitement d’une carie, dévitalisation).
- Les soins chirurgicaux (extraction d’une dent).
- Les prothèses dentaires (avec une prise en charge très limitée).
- Les traitements d’orthodontie (sous conditions strictes, notamment d’âge).
Les limites de la prise en charge et le reste à charge
Le ticket modérateur n’est pas la seule somme à payer. Il faut y ajouter les éventuels dépassements d’honoraires.
Pour les prothèses, les implants ou l’orthodontie, le reste à charge grimpe vite. C’est là que la distinction entre Sécurité sociale et mutuelle prend tout son sens.
Sans un bon remboursement mutuelle dentaire, la facture peut être un vrai coup dur.
L’intervention de la complémentaire santé : comment ça marche ?
Le complément du ticket modérateur : la garantie de base
Le rôle premier d’une mutuelle santé est assez simple sur le papier. C’est de rembourser, au minimum, le ticket modérateur pour les soins courants. C’est la garantie la plus élémentaire d’un contrat. Sans cette intervention, la facture monte vite.
Un contrat qui rembourse à « 100 % BRSS » signifie qu’il couvre intégralement le tarif de base de la Sécurité sociale. Cela ne veut pas dire que 100 % des frais réels sont couverts. La confusion coûte souvent cher aux assurés.
Comprendre les niveaux de garanties : pourcentages et forfaits
Pour les frais importants comme les prothèses, les mutuelles utilisent deux méthodes distinctes. Il y a le remboursement en pourcentage et le système au forfait. Comprendre cette mécanique vous évite de mauvaises surprises.
Le remboursement en pourcentage, souvent affiché à 200 % ou 300 % BRSS, est trompeur. Ce pourcentage s’applique toujours à la base très faible de la Sécurité sociale, et non au coût réel de l’acte. Le reste à charge peut donc rester conséquent.
Le remboursement au forfait est plus lisible. C’est une somme fixe en euros, allouée par an et par bénéficiaire, simplifiant grandement le calcul du remboursement.
Le devis dentaire : un document indispensable avant les soins coûteux
Le praticien a l’obligation de fournir un devis détaillé pour tout acte dépassant un certain montant. Ce document est la clé pour connaître votre futur remboursement mutuelle dentaire. Ne validez aucun traitement lourd sans avoir ce papier en main.
Je vous conseille vivement de toujours transmettre ce devis à sa mutuelle avant d’engager les soins. C’est le seul moyen d’avoir une estimation fiable du reste à charge final. Vous saurez exactement ce que vous paierez.
La réforme 100 % santé : des soins sans reste à charge ?
Au-delà des garanties classiques, un dispositif a changé la donne pour certains soins dentaires : la réforme 100 % Santé.
Le principe du « reste à charge zéro » en dentaire
Vous avez sans doute entendu parler du 100 % Santé. L’objectif est simple : permettre l’accès à un panier de soins dentaires, optiques et auditifs sans débourser un centime. C’est une mesure concrète pour protéger votre pouvoir d’achat. Elle supprime tout reste à charge.
Ce mécanisme s’applique si vous détenez une complémentaire santé dite « responsable ». Il est pleinement opérationnel depuis 2021 pour l’ensemble des actes concernés. Vous trouverez les détails techniques du dispositif 100 % Santé sur le site du ministère. C’est un droit désormais acquis.
Les trois paniers de soins : une distinction capitale
Votre dentiste a l’obligation de vous présenter un devis intégrant ces différentes options lorsque c’est possible. C’est une règle de transparence absolue.
Pour bien comprendre votre futur remboursement mutuelle dentaire, il faut distinguer trois niveaux de couverture :
- Le panier « 100 % Santé » : il inclut des couronnes, bridges et prothèses amovibles qui sont entièrement remboursés.
- Le panier aux tarifs maîtrisés : les prix des prothèses sont plafonnés, ce qui laisse un reste à charge modéré selon votre contrat.
- Le panier aux tarifs libres : le praticien fixe ses honoraires librement. Ici, le remboursement dépendra totalement des garanties de votre mutuelle.
Conditions d’éligibilité : le rôle du contrat « responsable »
Un contrat « responsable » respecte un cahier des charges strict imposé par la loi. Il ne peut pas, par exemple, fixer vos cotisations en fonction de votre état de santé. C’est un cadre sécurisant pour l’adhérent. Il assure un socle de garanties.
Rassurez-vous concernant cette exigence administrative. Sur le marché actuel, environ 95 % des contrats sont des contrats responsables. La grande majorité des assurés bénéficient donc de cet accès automatiquement.
Prothèses, orthodontie, implants : les cas spécifiques
Les prothèses dentaires : couronnes et bridges
Les prothèses constituent le poste de dépense le plus lourd. Le niveau de votre remboursement mutuelle dentaire dépendra du matériau et de la localisation de la dent. Voici une simulation pour illustrer l’impact de votre contrat :
| Type de soin | Base de remboursement Sécurité Sociale (BRSS) | Remboursement Sécurité Sociale (60%) | Exemple de Reste à charge avec une mutuelle à 100% BRSS | Exemple de Reste à charge avec une mutuelle à 300% BRSS |
|---|---|---|---|---|
| Couronne céramo-métallique (sur dent visible) | 120 € | 72 € | Coût réel – 120 € | Coût réel – 360 € |
| Inlay-core | 90 € | 54 € | Coût réel – 90 € | Coût réel – 270 € |
Ces calculs sont des exemples et ne tiennent pas compte des plafonds annuels. Le coût réel peut varier.
L’orthodontie : une prise en charge majoritairement pour les moins de 16 ans
L’orthodontie (ODF) est prise en charge par l’Assurance Maladie à condition d’obtenir un accord préalable. Le traitement doit impérativement débuter avant le 16ème anniversaire de l’enfant.
Pour les adultes, il n’y a aucune prise en charge de la Sécurité sociale. Le remboursement dépendra alors exclusivement d’un forfait spécifique dans votre contrat de mutuelle.
Les implants et soins esthétiques : les grands oubliés de la Sécurité sociale
Les implants dentaires sont considérés comme des actes « hors nomenclature ». Ils ne sont donc jamais remboursés par la Sécurité sociale, quelle que soit l’urgence.
Si la couronne sur l’implant est remboursée sur une base de 120 €, le reste à charge demeure important. Une mutuelle avec un forfait implantologie est indispensable.
Les soins esthétiques comme les facettes sont aussi à vos frais. C’est la réalité du non-remboursement des implants et des soins de confort.
Bien choisir son contrat de mutuelle dentaire
Face à cette complexité, savoir décrypter un contrat et choisir les bonnes garanties est une étape déterminante pour maîtriser son budget santé.
Analyser ses besoins réels pour définir ses priorités
Posez-vous les bonnes questions avant de signer. Avez-vous des enfants qui auront bientôt besoin d’orthodontie ? Envisagez-vous la pose de prothèses à moyen terme ou avez-vous une hygiène dentaire irréprochable ? C’est la base de toute réflexion sensée.
Il est inutile de payer le prix fort pour des garanties élevées en implantologie si vous n’en avez aucun besoin. Ajustez votre contrat à votre situation familiale réelle pour éviter de jeter l’argent par les fenêtres.
Les points de vigilance d’un contrat dentaire
Attention, le diable se cache souvent dans les détails. Lire les petites lignes peut vous sauver la mise financièrement.
Pour optimiser votre remboursement mutuelle dentaire, surveillez trois éléments techniques :
- Les plafonds de remboursement : la majorité des contrats imposent un montant maximum annuel. Une fois ce seuil franchi, vous ne touchez plus rien.
- Les délais de carence : une période de latence, souvent de 3 à 6 mois, bloque vos garanties au démarrage. Vérifiez bien la prise d’effet de sa mutuelle.
- Les exclusions de garantie : certains actes spécifiques sont parfois purement et simplement écartés du contrat.
L’avantage des réseaux de soins partenaires
Comprenez bien le mécanisme du réseau de soins. De nombreuses mutuelles nouent des accords stricts avec des professionnels de santé, comme les dentistes ou opticiens, afin de garantir des tarifs négociés spécifiquement pour leurs adhérents.
Le gain est double : vous profitez de tarifs maîtrisés, réduisant mécaniquement votre reste à charge, et du tiers payant généralisé qui vous dispense d’avancer les frais.
La maîtrise des mécanismes de remboursement dentaire constitue un enjeu financier majeur. Si l’Assurance Maladie assure une base, le rôle de la complémentaire santé et du dispositif 100 % Santé s’avère déterminant pour limiter le reste à charge. Une analyse rigoureuse des garanties permet ainsi d’anticiper efficacement les dépenses de soins.
FAQ
Comment fonctionne le remboursement de la mutuelle dentaire ?
Le remboursement de la mutuelle dentaire intervient en complément de la prise en charge de l’Assurance Maladie. La Sécurité sociale rembourse une partie des soins (généralement 60 % ou 70 %) sur la base d’un tarif conventionnel, laissant à la charge de l’assuré le ticket modérateur et les éventuels dépassements d’honoraires.
La complémentaire santé a pour rôle de couvrir tout ou partie de ce reste à charge. Selon le niveau de garanties souscrit, elle rembourse le ticket modérateur pour les soins courants et participe aux frais plus onéreux (prothèses, orthodontie) via des pourcentages de la base de remboursement ou des forfaits annuels en euros.
Quel montant la mutuelle rembourse-t-elle pour les soins dentaires ?
Le montant remboursé par la mutuelle dépend exclusivement des termes du contrat souscrit. Pour les soins conservateurs (caries, détartrage), la majorité des contrats couvre le ticket modérateur, assurant une prise en charge complète du tarif de convention. Pour les prothèses et l’orthodontie, le remboursement varie considérablement.
Les garanties sont souvent exprimées en pourcentage de la Base de Remboursement de la Sécurité Sociale (BRSS). Un taux de 100 % couvre le tarif de base, tandis que des taux de 200 %, 300 % ou plus sont nécessaires pour couvrir les dépassements d’honoraires fréquents sur les couronnes ou les implants.
Les soins dentaires sont-ils intégralement remboursés ?
Les soins dentaires ne sont pas systématiquement remboursés à 100 % des frais réels. Cependant, le dispositif « 100 % Santé » permet de bénéficier d’un reste à charge nul sur un panier de soins défini, incluant certaines couronnes et bridges, à condition de disposer d’un contrat de mutuelle responsable.
En dehors de ce panier spécifique, notamment pour les équipements à tarifs libres ou les techniques esthétiques, le remboursement intégral dépend du niveau de couverture de la mutuelle. Il est fréquent qu’un reste à charge subsiste si les honoraires du praticien dépassent les plafonds de garantie du contrat.
Qu’est-ce que le plafond de remboursement dentaire annuel ?
Le plafond de remboursement dentaire est une limite maximale fixée par l’assureur, exprimée en euros par an et par bénéficiaire. Ce montant correspond à la somme totale que la mutuelle s’engage à verser pour les actes dentaires sur une année civile ou une année d’adhésion.
Une fois ce plafond atteint, la mutuelle cesse ses remboursements jusqu’à l’année suivante, laissant l’intégralité des frais supplémentaires à la charge de l’adhérent. Ce paramètre est particulièrement important à surveiller pour les assurés prévoyant des travaux coûteux comme la pose de plusieurs implants ou prothèses.
Comment calculer le montant du remboursement de sa mutuelle dentaire ?
Pour calculer le remboursement, il faut d’abord identifier la Base de Remboursement de la Sécurité Sociale (BRSS) de l’acte concerné (par exemple, 120 € pour une couronne) et le taux de garantie de la mutuelle. La formule est la suivante : (BRSS x Taux de la mutuelle) – (Remboursement Sécurité sociale + Participation forfaitaire).
Si le contrat prévoit un forfait en euros, le calcul est plus simple : la mutuelle verse le montant du forfait indiqué, dans la limite des frais réels engagés et après déduction de la part de la Sécurité sociale. L’obtention d’un devis préalable est recommandée pour effectuer ces estimations avec précision.
Quels actes dentaires ne sont pas pris en charge par la mutuelle ?
Certains actes dentaires restent exclus des garanties, en particulier les soins à visée esthétique : blanchiment des dents ou pose de facettes ne figurent pas à la nomenclature de la Sécurité sociale. Les implants dentaires (racine artificielle) sont également hors nomenclature et exigent un forfait spécifique « implantologie » pour être pris en charge par la mutuelle.
Par ailleurs, durant le délai de carence (période d’attente après la souscription), certains soins onéreux peuvent ne pas être remboursés, même s’ils sont inscrits au contrat. Il convient de vérifier les conditions générales pour identifier ces exclusions temporaires ou définitives.
Quelle est la base de remboursement de la Sécurité sociale pour les soins dentaires ?
La base de remboursement (BRSS) varie selon la nature de l’acte. Pour une consultation chez un chirurgien-dentiste, elle est fixée à 23 €. Pour les soins prothétiques, elle diffère selon l’acte : une couronne dentaire est par exemple basée sur un tarif de 120 €, tandis qu’un dentier complet en résine a une base de 182,75 €.
Cette base de remboursement sert de référence pour calculer vos droits, mais elle diverge souvent du prix réel demandé par le praticien, dont les honoraires pour les prothèses restent généralement libres. L’Assurance Maladie applique ensuite son taux de prise en charge (60 % en moyenne) sur ces montants.