Les avis clients sur une mutuelle comme SPVIE mesurent principalement la rapidité des remboursements, la qualité du service client et l’adéquation des garanties aux besoins. Pour les lire de façon éclairée, il est utile de connaître les critères objectifs d’un contrat de complémentaire santé : taux de remboursement, réseau de soins, statut de contrat responsable. Comparer une mutuelle avec d’autres acteurs requiert une grille commune, fondée sur des données officielles plutôt que sur les seuls avis en ligne.
Les recherches d’avis sur SPVIE Assurances reflètent une démarche courante : avant de souscrire ou de renouveler un contrat de complémentaire santé, les assurés consultent les retours d’autres clients. Ces avis sont un signal utile, mais leur interprétation gagne à s’appuyer sur une grille d’évaluation structurée, indépendante des plateformes d’agrégation. Retrouvez également les avis sur les mutuelles santé pour un panorama plus large du marché.
- Ce que les avis clients révèlent sur une mutuelle santé
- Les critères objectifs pour évaluer SPVIE et toute mutuelle
- Comment comparer SPVIE avec d’autres complémentaires santé
Ce que les avis clients révèlent sur une mutuelle santé
Les plateformes d’avis en ligne agrègent des retours d’expérience sur des aspects concrets du quotidien des assurés. Pour une mutuelle santé, les thématiques récurrentes portent sur trois dimensions principales.
Les délais de remboursement
Le délai entre la réception d’une feuille de soins et le virement de la part complémentaire constitue l’un des critères les plus fréquemment mentionnés dans les avis clients. Un remboursement rapide est perçu positivement, indépendamment du montant effectivement versé. Ce délai dépend en partie du mode de transmission (tiers payant, télétransmission ou envoi papier) et des process internes de la mutuelle.
La qualité du service client
L’accessibilité des conseillers, la réactivité en cas de litige et la clarté des réponses apportées figurent parmi les points saillants des retours d’assurés. Les avis négatifs portent souvent sur des difficultés à joindre un interlocuteur ou sur des réponses jugées insuffisantes lors d’un désaccord sur un remboursement.
Les limites des avis en ligne
Les avis publiés sur des plateformes comme Trustpilot ou des comparateurs d’assurances constituent un signal à interpréter avec méthode, pas une donnée factuelle absolue. Plusieurs biais affectent leur représentativité : les insatisfaits s’expriment davantage que les assurés satisfaits, les profils de souscripteurs varient (contrat individuel, collectif, niveau de garanties choisi), et les conditions de remboursement dépendent des contrats souscrits, non d’un niveau unique propre à l’assureur. Les avis ne remplacent pas la lecture des conditions générales du contrat.
Pour SPVIE Assurances comme pour n’importe quel acteur du marché, les avis en ligne sont donc utiles pour identifier des tendances (points forts récurrents, motifs d’insatisfaction fréquents), mais insuffisants pour évaluer objectivement la qualité d’un contrat.
Les critères objectifs pour évaluer SPVIE et toute mutuelle
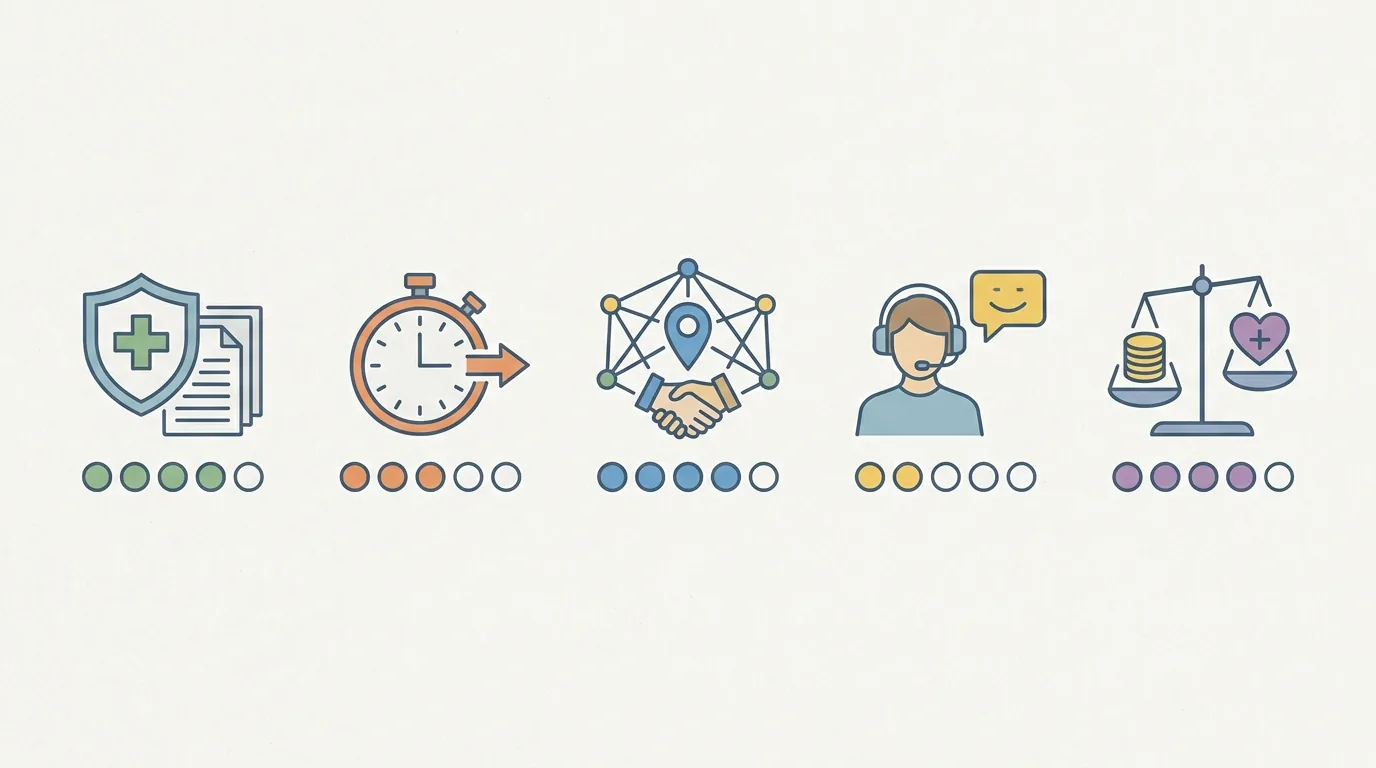
Une évaluation rigoureuse d’une complémentaire santé repose sur des critères mesurables, distincts des impressions subjectives. Voici les cinq axes de référence.
Les niveaux de garanties
La complémentaire santé complète les remboursements de la Sécurité sociale en prenant en charge tout ou partie du ticket modérateur et des dépassements d’honoraires, selon Service-Public.fr. Le ticket modérateur représente généralement 30 % du tarif de convention pour une consultation chez un médecin de secteur 1, soit 7,50 € sur un tarif de base de 25 €, selon Ameli. Les garanties d’un contrat se lisent poste par poste : optique, dentaire, hospitalisation, médecines douces. La comparaison des tableaux de garanties est plus fiable que la lecture des avis pour évaluer ce point.
Le statut de contrat responsable
Un contrat responsable doit respecter un cahier des charges réglementaire, notamment la prise en charge minimale du ticket modérateur et le plafonnement des remboursements sur certains postes, selon Service-Public.fr. Ce statut conditionne des avantages fiscaux pour les employeurs dans le cadre des contrats collectifs. La mention « contrat responsable » dans les conditions générales est un repère fiable pour l’évaluation.
Le réseau de soins et le tiers payant
L’accès au tiers payant chez des praticiens partenaires évite l’avance de frais. L’étendue du réseau de soins (optique, dentaire, audiologie) varie selon les contrats. Un réseau plus large améliore la praticité au quotidien, mais n’indique pas nécessairement un meilleur niveau de remboursement hors réseau.
Le rapport cotisation/remboursements
Le rapport entre la cotisation mensuelle et les remboursements effectivement perçus sur une année donnée constitue un indicateur de valeur. Ce calcul est individuel : il dépend du profil de santé, des soins consommés et du niveau de garanties souscrit. Les comparatifs institutionnels permettent d’établir des benchmarks par profil type.
Le service client et la gestion des litiges
La disponibilité d’un espace en ligne, les délais de réponse et les procédures de contestation en cas de désaccord sur un remboursement sont des éléments vérifiables dans les conditions générales. L’Autorité de contrôle prudentiel et de résolution (ACPR) centralise les réclamations sectorielles, ce qui permet d’identifier des tendances sur l’ensemble du marché.
Comment comparer SPVIE avec d’autres complémentaires santé
La comparaison entre SPVIE et d’autres acteurs du marché gagne à s’appuyer sur des méthodes structurées plutôt que sur la seule agrégation d’avis subjectifs.
Les classements de référence
Des publications spécialisées, dont le comparatif 60 Millions de Consommateurs, établissent chaque année des classements fondés sur des grilles de garanties standardisées et des tests de remboursement réels. Ces classements permettent de situer un acteur dans l’ensemble du marché avec une méthodologie transparente. D’autres mutuelles moins présentes dans les comparateurs font également l’objet d’analyses détaillées : les avis GPM Groupe Pasteur Mutualité illustrent ainsi la diversité des offres disponibles sur le marché de la complémentaire santé.
La résiliation : un levier de comparaison pratique
Depuis la loi Hamon (2014) et ses extensions, l’assuré peut résilier sa mutuelle à tout moment après un an de souscription, sans frais ni justification, selon Service-Public.fr. Cette règle s’applique aux contrats individuels. Elle facilite le changement d’opérateur si une comparaison fait apparaître un contrat mieux adapté. La résiliation infra-annuelle est désormais possible sur les contrats individuels : l’assuré n’est plus contraint d’attendre l’échéance annuelle.
La grille commune comme outil de décision
Les avis clients restent un signal parmi d’autres dans l’évaluation d’une mutuelle. La démarche la plus fiable consiste à comparer les tableaux de garanties standardisés, à vérifier le statut de contrat responsable, à évaluer l’adéquation du réseau de soins aux besoins réels, et à consulter les classements institutionnels. La complémentaire santé solidaire constitue un dispositif de référence pour les ménages aux revenus modestes, et son existence illustre la diversité des régimes disponibles selon les situations personnelles.
| Critère | Ce que mesurent les avis | Source de référence objective |
|---|---|---|
| Délai de remboursement | Rapidité perçue par l’assuré | Conditions générales du contrat |
| Garanties proposées | Adéquation aux besoins (optique, dentaire, hospitalisation) | Grilles de garanties, DREES |
| Service client | Accessibilité, réactivité, gestion des litiges | Avis vérifiés, Autorité de contrôle |
| Rapport qualité/prix | Cotisation vs remboursements perçus | Comparatifs institutionnels |
| Réseau de soins | Accès au tiers payant, partenaires conventionnés | Ameli, contrat responsable |
Grille éditoriale issue des sources ameli.fr et service-public.fr
Questions fréquentes
Comment fonctionne le remboursement d’une mutuelle santé ?
La mutuelle (complémentaire santé) intervient en complément de la Sécurité sociale. Après le remboursement de la Sécu, qui couvre une part du tarif de convention (par exemple 70 % pour une consultation chez un généraliste de secteur 1, soit 17,50 € sur 25 €, selon Ameli), la mutuelle prend en charge tout ou partie du ticket modérateur restant, selon les garanties du contrat souscrit. Le tiers payant permet, chez les praticiens partenaires, d’éviter l’avance de frais.
Quels critères permettent d’évaluer la qualité d’une mutuelle ?
Les critères structurants sont les niveaux de garanties poste par poste (optique, dentaire, hospitalisation), le statut de contrat responsable, l’étendue du réseau de soins, les délais de remboursement et le rapport cotisation/remboursements perçus. Ces éléments sont consultables dans les conditions générales et les tableaux de garanties de chaque contrat, et comparables via les classements institutionnels spécialisés.
Comment résilier un contrat de mutuelle santé ?
Depuis la loi Hamon (2014) et la généralisation de la résiliation infra-annuelle, un assuré peut mettre fin à son contrat individuel à tout moment après un an de souscription, sans frais ni justification préalable, selon Service-Public.fr. La demande de résiliation s’adresse à la mutuelle par lettre recommandée ou via les canaux prévus au contrat. Le nouvel assureur peut également prendre en charge les démarches de résiliation lors d’un changement de contrat.