En France, aucun contrat de mutuelle santé n’est légalement « sans engagement » au sens strict : la durée minimale d’un an s’applique à la grande majorité des contrats individuels. Depuis 2022, la résiliation infra-annuelle permet toutefois de mettre fin à un contrat de complémentaire santé individuel avant la date anniversaire, dans des conditions précises fixées par la loi. Des alternatives existent pour les besoins de couverture temporaire : Complémentaire santé solidaire (CSS), statut d’ayant droit ou portabilité des droits en cas de perte d’emploi.
Le terme « mutuelle sans engagement » circule largement, mais il ne correspond à aucune catégorie juridique définie en droit français. Un contrat de mutuelle est, par nature, un engagement réciproque entre l’assureur et l’assuré, soumis à des règles précises de durée et de résiliation. Comprendre ces règles permet d’identifier les marges de liberté réelles dont dispose un assuré.
- Ce que signifie vraiment « sans engagement » dans un contrat de mutuelle
- Résiliation infra-annuelle : la règle légale depuis 2022
- Les alternatives concrètes à la mutuelle sans engagement
- Tableau comparatif des solutions de couverture flexible
Ce que signifie vraiment « sans engagement » dans un contrat de mutuelle
L’expression « sans engagement » est empruntée au vocabulaire des abonnements téléphoniques ou des services en ligne. Appliquée à la mutuelle santé, elle n’a pas de définition légale en France. Aucun texte réglementaire ne crée de catégorie de contrat labellisée « sans engagement de durée ».
En pratique, un contrat de complémentaire santé individuel est conclu pour une durée d’un an, tacitement reconductible. Cette durée minimale découle des règles générales applicables aux contrats d’assurance, telles que précisées par Service-Public.fr sur les généralités de la mutuelle santé. L’assuré ne peut pas, en règle générale, interrompre librement son contrat à tout moment pendant cette première année.
La distinction essentielle à poser est celle entre l’absence d’engagement (notion commerciale, sans base légale dans ce domaine) et la liberté de résiliation (notion juridique, encadrée par la loi). Ce que les assureurs ou comparateurs désignent parfois comme « sans engagement » renvoie le plus souvent à des contrats offrant des conditions de résiliation facilitées, notamment après la première année. Il ne s’agit pas d’une liberté de résiliation à tout moment dès le premier mois.
Un contrat responsable, qui respecte le cahier des charges réglementaire fixé par l’État, est obligatoirement un contrat d’assurance à part entière, avec les règles de durée et de résiliation qui s’y attachent. La notion de contrat responsable est définie par la réglementation et conditionne notamment les avantages fiscaux dont bénéficient les contrats collectifs d’entreprise.
Résiliation infra-annuelle : la règle légale depuis 2022
Pendant longtemps, la résiliation d’un contrat de mutuelle individuelle avant son échéance annuelle n’était possible qu’en cas de changement de situation personnelle ou professionnelle (déménagement, changement d’emploi, mariage, divorce, etc.). Cette règle a évolué avec l’ouverture de la résiliation infra-annuelle.
Depuis 2022, la résiliation infra-annuelle des contrats de complémentaire santé individuelle a été ouverte, selon les informations publiées par le ministère de la Santé sur l’ouverture de la résiliation infra-annuelle. Ce dispositif permet à un assuré de résilier son contrat de complémentaire santé individuel avant la date anniversaire, sous réserve que certaines conditions soient remplies.
Les conditions d’accès à la résiliation infra-annuelle sont précises. Il ne s’agit pas d’une résiliation libre à tout moment : des événements déclencheurs reconnus par la loi doivent être invoqués. La résiliation prend effet dans un délai fixé par la réglementation à compter de la réception de la demande. Les modalités pratiques varient selon les contrats ; l’assuré doit vérifier les conditions spécifiques de son contrat.
La loi Hamon : résiliation après un an, sans justification
Distincte de la résiliation infra-annuelle, la loi Hamon offre à tout assuré individuel la possibilité de résilier son contrat de mutuelle à tout moment une fois la première année écoulée, sans avoir à fournir de justification à l’assureur. Cette liberté s’applique à tous les contrats individuels de complémentaire santé.
Concrètement, après 12 mois de contrat, l’assuré adresse une demande de résiliation à son assureur ; celle-ci prend effet un mois après la notification. C’est le dispositif le plus proche de ce que les consommateurs recherchent sous l’appellation « mutuelle sans engagement » : une sortie possible à tout moment, sans pénalité, passé la première année. La procédure détaillée pour résiliation après un an selon la loi Hamon est encadrée par la réglementation et ne nécessite aucune justification particulière.
Pour les contrats collectifs d’entreprise, les règles de résiliation sont différentes et dépendent de l’accord collectif ou de la décision unilatérale de l’employeur. La loi Hamon ne s’applique pas dans les mêmes conditions à ces contrats.
Les alternatives concrètes à la mutuelle sans engagement
Pour les assurés dont les besoins de couverture sont temporaires ou dont la situation ne permet pas de s’engager sur un contrat individuel classique, plusieurs dispositifs existent. Ces alternatives ne constituent pas des mutuelles « sans engagement » à proprement parler, mais elles offrent des solutions de couverture avec des contraintes moindres ou des conditions d’accès spécifiques.
La Complémentaire santé solidaire (CSS)
La Complémentaire santé solidaire (CSS) est un dispositif public d’aide à la complémentaire santé destiné aux personnes à revenus modestes. Elle n’est pas une mutuelle ordinaire : c’est un mécanisme d’accès à la couverture complémentaire financé par la solidarité nationale. L’éligibilité est soumise à des plafonds de ressources révisés annuellement ; selon Ameli, la CSS est gratuite ou nécessite une participation financière réduite selon le niveau de revenus de l’assujetti.
La CSS présente l’avantage de ne pas impliquer d’engagement contractuel au sens commercial du terme : l’assuré ne souscrit pas un contrat privé mais bénéficie d’un droit ouvert sous conditions. Le délai d’accès dépend du traitement administratif de la demande. La complémentaire santé 602 constitue un autre angle d’approche pour les assurés cherchant à optimiser leur couverture dans des situations spécifiques.
Le statut d’ayant droit
Le statut d’ayant droit permet à un conjoint, partenaire de PACS ou enfant à charge d’être couvert par le contrat de mutuelle d’un assuré principal, sans souscrire un contrat séparé. L’accès est immédiat dès le rattachement, et aucune cotisation supplémentaire n’est généralement exigée de l’ayant droit lui-même (selon les contrats collectifs d’entreprise, des règles particulières peuvent s’appliquer). Cette solution est pertinente pour les personnes en situation de transition entre deux couvertures.
La portabilité des droits (loi Évin)
La portabilité des droits, issue de la loi Évin, permet à un salarié dont le contrat de travail prend fin de maintenir sa couverture mutuelle d’entreprise jusqu’à 12 mois après son départ, sous conditions. Le tarif est plafonné par la réglementation. Ce dispositif concerne spécifiquement les salariés bénéficiaires d’un contrat collectif d’entreprise et n’est pas accessible à toute personne souhaitant une couverture flexible. La question du non-respect de ces droits et des recours disponibles est traitée dans l’article consacré à la portabilité de la mutuelle.
Tableau comparatif des solutions de couverture flexible
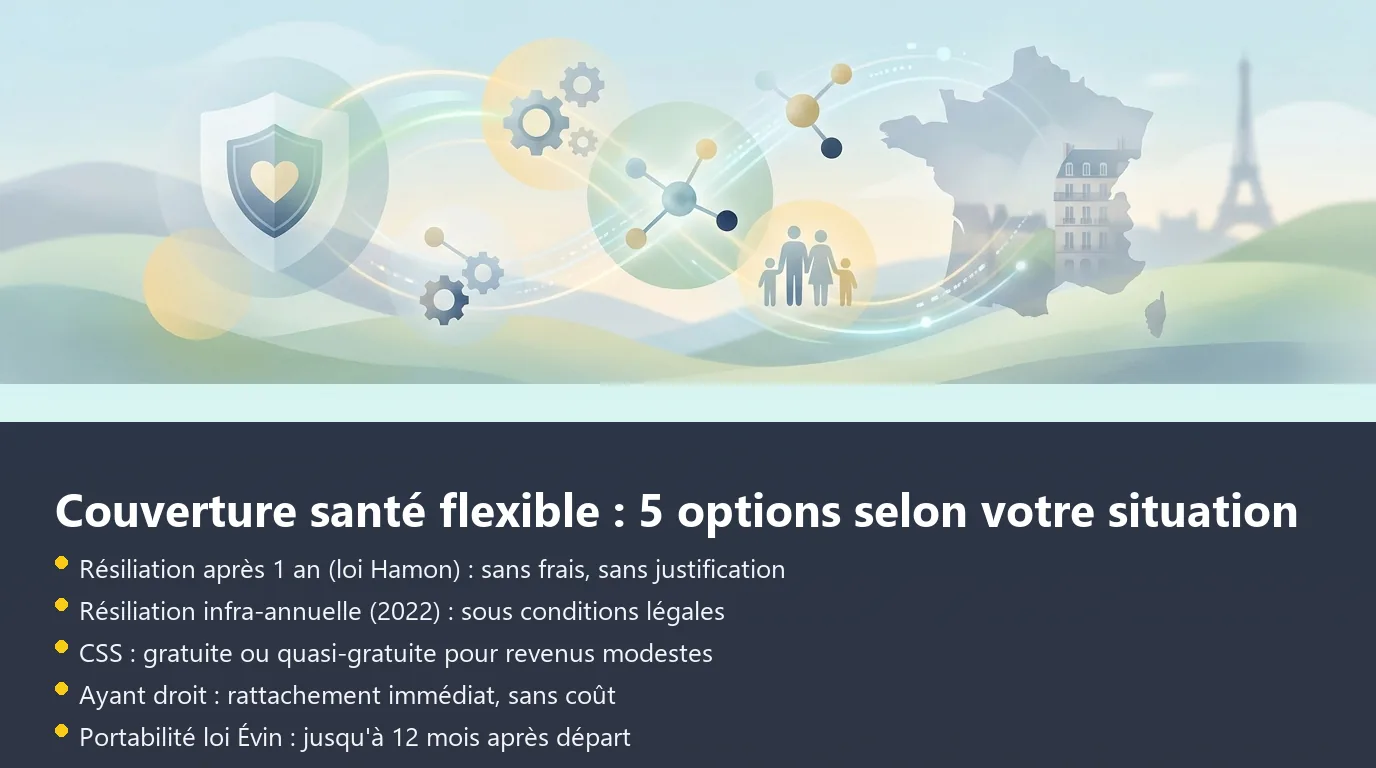
Ces cinq options répondent à des situations très distinctes. Le choix entre elles dépend principalement de la situation professionnelle, du niveau de ressources et du type de couverture dont bénéficiait l’assuré avant la transition. Un état des droits des assurés en matière de mutuelle santé permet de vérifier quelle option est accessible selon la situation personnelle.
La résiliation après un an (loi Hamon) est la seule option universelle, accessible à tout assuré individuel sans condition autre que l’ancienneté d’un an du contrat. Les autres options (résiliation infra-annuelle, CSS, ayant droit, portabilité) répondent chacune à des critères d’éligibilité spécifiques qui limitent leur portée générale. Pour les assurés souhaitant anticiper leur prochaine couverture, les modalités pour résilier sa mutuelle détaillent les étapes pratiques selon le motif retenu.
| Solution | Public cible | Délai d’accès | Coût |
|---|---|---|---|
| Résiliation après 1 an (loi Hamon) | Tout assuré individuel | À tout moment après 12 mois | Aucun frais |
| Résiliation infra-annuelle (2022) | Assuré en situation éligible | Sous conditions légales | Aucun frais |
| Complémentaire santé solidaire (CSS) | Revenus modestes | Sous délai d’instruction | Gratuite ou participation réduite |
| Statut d’ayant droit | Conjoint ou enfant d’assuré | Immédiat (rattachement) | Gratuit |
| Portabilité (loi Évin) | Salarié en fin de contrat | Jusqu’à 12 mois après départ | Tarif plafonné |
La résiliation infra-annuelle introduite en 2022 offre une flexibilité réelle aux assurés, même si le terme « sans engagement » reste une expression commerciale trompeuse : tout contrat de mutuelle repose sur un engagement contractuel d’une durée minimale d’un an. Pour explorer les modalités concrètes de changement avant ce délai anniversaire, découvrez comment changer de mutuelle sans délai dans le cadre légal. Cette connaissance des droits de résiliation vous permet de négocier sereinement avec votre assureur ou d’envisager un switch vers une meilleure couverture.
Questions fréquentes
Peut-on résilier une mutuelle avant la date anniversaire ?
La résiliation avant la date anniversaire est possible dans deux cas distincts. D’une part, la résiliation infra-annuelle, ouverte depuis 2022, permet de mettre fin à un contrat de complémentaire santé individuel avant l’échéance, sous réserve que des conditions légales précises soient remplies, selon le ministère de la Santé. D’autre part, certains changements de situation personnelle ou professionnelle (déménagement, perte d’emploi, changement de régime matrimonial) constituent des motifs reconnus de résiliation anticipée. Hors de ces cas, la résiliation avant l’échéance annuelle n’est pas possible sans l’accord de l’assureur.
Comment fonctionne la Complémentaire santé solidaire (CSS) ?
La Complémentaire santé solidaire (CSS) est un dispositif public qui prend en charge tout ou partie du ticket modérateur et de certains dépassements d’honoraires pour les personnes dont les ressources sont inférieures à des plafonds définis réglementairement. Selon Ameli, son coût est nul ou réduit à une participation financière modeste selon le niveau de revenus du foyer. L’accès passe par une demande auprès de la CPAM ou de la MSA ; un délai d’instruction s’applique avant l’ouverture des droits. La CSS n’est pas une mutuelle privée : c’est un droit ouvert par la loi, conditionné à l’éligibilité, dont les plafonds de ressources sont révisés chaque année.
Quelles alternatives permettent une couverture santé sans délai de carence ?
Le délai de carence est une période suivant la souscription durant laquelle certaines garanties ne sont pas encore actives. Pour l’éviter, deux options ne comportent pas de délai de carence par nature : le statut d’ayant droit (le rattachement à la mutuelle d’un assuré principal est immédiat) et la portabilité des droits issue de la loi Évin (qui prolonge la couverture existante sans interruption). La CSS, en revanche, est soumise à un délai d’instruction administrative. Certains contrats individuels proposent une absence de délai de carence, mais cette caractéristique doit être vérifiée dans les conditions générales du contrat avant souscription, car elle n’est pas systématique.